
内容简介

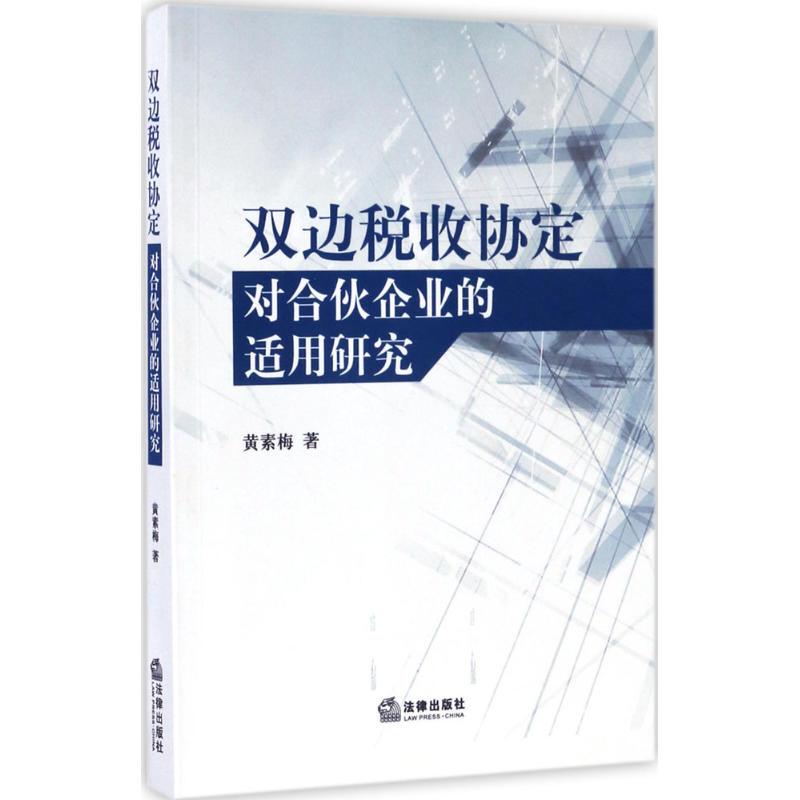
各国靠前税法给予合伙企业的税收待遇不尽相同,有的将其视为纳税虚体,即合伙企业所得并非由合伙企业而是由合伙人承担纳税义务;有的将其视为纳税实体,即合伙企业所得由合伙企业纳税;有的将靠前合伙企业视为纳税虚体,将国外合伙企业视为纳税实体。当对合伙企业跨国所得进行靠前课税、适用双边税收协定时,缔约方对合伙企业的协定优惠资格、所得定性等看法不一,导致双重征税或者不征税,使双边税收协定目的落空。尤其是许多跨国企业通过混合错配的安排,利用合伙企业这种混合实体达到规避税收之目的,导致国家税收流失。本书就双边税收协定对合伙企业及其跨国所得的适用进行了研究,探讨了各国对合伙企业给予的税收待遇、合伙企业在双边税收协定中享受协定优惠的资格、合伙企业所得的定性、合伙人与合伙企业之间交易所得的课税、双边税收协定对合伙企业及其跨国所得的征税等问题,结合我国缔结的中外双边税收协定,以及我国所处的不同缔约国地位的情形,对如......
前言税收是各国政府的主要财政支柱,对某项所得是否征税,主要看该国是否拥有税收管辖权,国际上确定税收管辖权的标准主要有属人原则和属地原则。属人原则,是指以纳税人(包括自然人、法人和其他组织)的国籍、登记注册所在地或住所、居所和管理机构所在地等为标准来确定税收管辖权。凡属于某国的公民和居民,对该国负有无限纳税义务,即其全球所得都应在该国纳税,该国对其拥有税收管辖权,这种税收管辖权又称为属人管辖权或居民税收管辖权。属地原则,是指以一国的领土疆域范围为标准,确定其税收管辖权。凡位于某国领土内的一切人(包括自然人、法人和其他组织),无论是本国人还是外国人,均对该国负有有限纳税义务,即凡是来源于该国的所得应向该国纳税,该国对其均具有税收管辖权,这种税收管辖权又称为属地管辖权或来源地税收管辖权。不同国家对税收管辖权采用不同的原则将导致国际双重征税后果的产生。当不同国家的税收管辖权同时重叠在同一笔所得上时......













评论晒单