
● 章从总体上认识审计
1.1什么是审计
1.1.1哪里需要审计
1.1.2审计的基本要素
1.1.3审计的本质
1.1.4审计的任务
1.1.5审计的职能
1.2审计的特征
1.2.1独立性特征
1.2.2权威性特征
1.2.3公正性特征
1.3审计的分类
1.3.1按审计主体的性质进行分类
1.3.2按审计的基本内容进行分类
1.3.3按审计执行时间进行分类
1.3.4按审查的业务范围进行分类
第2章内部审计入门
2.1什么是内部审计
2.2内部审计的特征
2.3内部审计的作用
2.3.1内部审计的防护作用
2.3.2内部审计的制约作用
2.3.3内部审计的鉴证作用
2.3.4内部审计的促进作用
2.4内部审计的工作内容
2.4.1内部控制审计
2.4.2基础会计审计
2.4.3其他专项审计
2.5我国内部审计机构
2.5.1我国内部审计机构的地位
2.5.2我国内部审计机构的权限
2.5.3我国内部审计机构的任务
2.5.4国家审计机关与内部审计机构的关系
2.6内部审计人员
2.6.1内部审计人员的基本要求
2.6.2内部审计人员的职业规范
2.7内部审计与外部审计的不同点
第3章从总体上认识审计流程
3.1内部审计方法
3.1.1审核
3.1.2观察
3.1.3监盘
3.1.4询问
3.1.5函证
3.1.6计算
3.1.7分析性复核
3.2内部审计程序概述
3.3制订年度审计计划
3.4审计准备阶段
3.4.1内部审计立项
3.4.2审计项目核准和授权
3.4.3编制审计方案
3.4.4下发审计通知书
3.5审计实施阶段
3.6审计报告阶段
3.6.1整理、分析和复核审计工作底稿
3.6.2做出审计结论,完成审计报告
3.6.3审核并报送审计报告
3.6.4整理审计材料,归档审计资料
3.7审讦后续阶段
第4章企业内部控制体系
4.1什么是内部控制体系
4.2内部控制体系的作用
4.2.1确保企业遵循国家的法律与法规
4.2.2防范企业经营风险
4.2.3维护企业财产和资源的安全与完整
4.2.4促进企业的高效经营
4.2.5保证财务信息的真实和准确
4.3内部控制体系的内容
4.3.1货币资金控制
4.3.2财务管理控制
4.3.3采购作业控制
4.3.4生产管理控制
4.3.5存货管理控制
4.3.6销售作业控制
4.3.7人力资源管理控制
4.3.8固定资产管理控制
4.3.9内部审计控制
4.4内部控制体系的方法
4.4.1职务分离控制
4.4.2授权批准控制
4.4.3文件记录控制
4.4.4预算控制
4.4.5财产保全控制
4.4.6人力资源控制
4.4.7风险控制
4.4.8内部报告控制
4.4.9管理信息系统控制
4.5内部控制体系的局限性
4.6内部控制和内部审计
4.6.1内部控制体系与内部审计的关系
4.6.2内部审计部门的设置模式
4.6.3内部审计部门设置的原则
……
第5章内部审计工作统筹
第6章采购及付款作业的内部审计
第7章生产与存货作业的内部审计
第8章销售部门的内部审计
第9章财务部门的内部审计
0章人力资源管理控制的内部审计
1章计算机审计
附录审计证据

内容简介

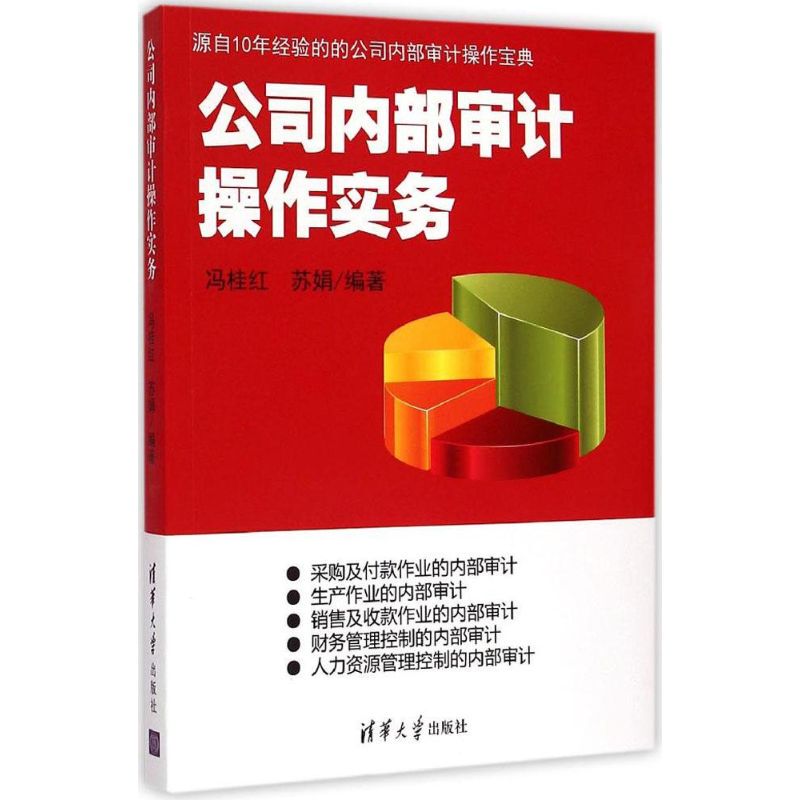
随着社会经济管理水平的发展,审计工作变得越来越重要,审计涉及的范围也越来越广,越来越多的人开始接触审计,审计工作变得很好“平民化”,好像人人都知道审计是干什么的。但事实上,审计是一项很好专业的管理工作,本身又有很多类别,各类审计也各有关注重点。内部审计和注册会计师审计一样,是现代审计的重要组成部分。
本书以审计定义和审计分类等常识性内容开题,逐步引入包括内部审计的入门知识和基本理论;然后依据内部控制制度对企业内各个职能部门进行管理控制的“经络”,采用大量通俗却具有典型特征的实例,对内部审计人员的日常审计工作内容和工作方法、工作技巧等进行了全面、系统的介绍。












评论晒单