
●章纳税会计概述/1
●1.1纳税会计的概念/1
●1.2纳税会计的前提和原则/4
●1.3纳税会计的科目与凭证/8
●1.4纳税人的权利、义务与法律责任/12
●
●第2章增值税的会计核算/17
●2.1增值税概述/17
●2.2增值税的会计科目设置/30
●2.3销项税额的会计核算/34
●2.4进项税额的会计核算/72
●2.5进项税额转出的会计核算/86
●2.6出口退税的会计核算/90
●2.7减免税款的会计核算/103
●2.8待认证进项税额的会计核算/107
●2.9一般纳税人应纳税额的会计核算及申报表的填制/108
●2.10小规模纳税人应纳税额的会计核算及申报表的填制/117
●
●第3章消费税的会计核算/122
●3.1消费税概述/122......

内容简介

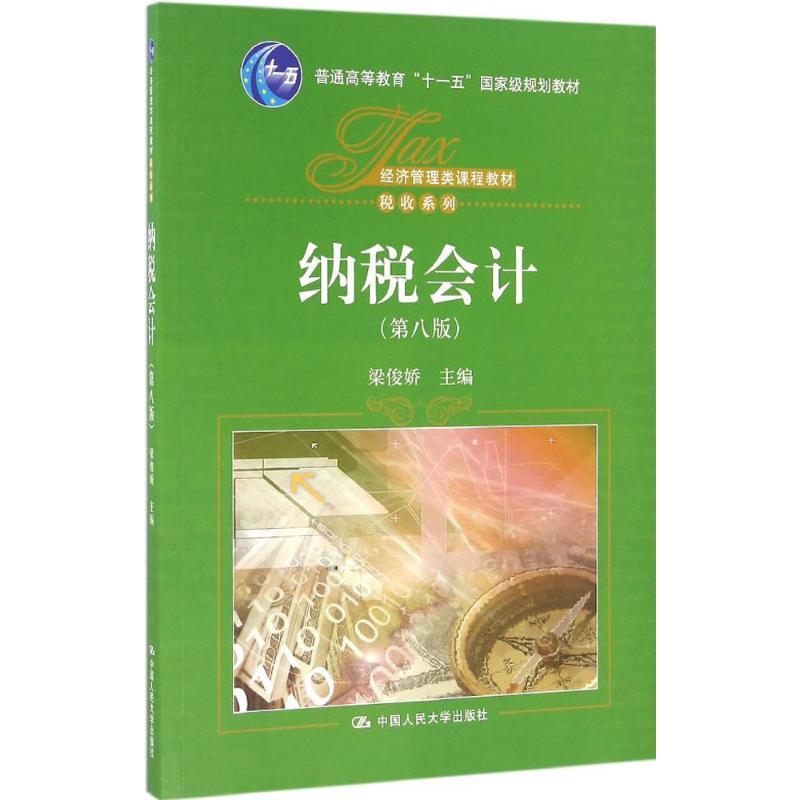
本书是重量规划教材,已经修订多版。本次修订主要是在上一版的基础上,根据近期新税收法规和政策的调整以及近期新的会计准则,对内容进行了更新,并添加了一些新的案例。自2016年5月1日起,在全国范围内全面推开的营业税改征增值税试点,将建筑业、房地产业、金融业、生活服务业等全部营业税纳税人纳入了试点范围,他们由缴纳营业税改为缴纳增值税。自2016年7月1日起,我国全面推进资源税改革。伴随着这些税收政策的重大调整,作者对本书进行了及时修订和进一步完善,以利于读者更好地学习和掌握。
与其他同类教材相比,本书具有以下优点:
(1)大量利用案例和例题。文中使用了大量的例题和案例对所讲的税种进行分析,使读者能够加深理解,便于掌握相关内容。
(2)形式灵活、体例新颖。书中加入了大量的专栏,使读者能够边学边用,激发、引导学生的学习兴趣和独立思考能力。
(3)注重趣味性与实务性。本......












评论晒单