
●章 研究背景和意义
第二章 相关理论
节 创新相关理论
第二节 税收影响企业创新相关理论
第三章 经济新常态下我国创新现状
节 中国经济新常态的内涵与特征
第二节 经济新常态下我国科技创新的现状分析
第四章 经济新常态下税收优惠政策与企业创新
节 本章绪论
第二节 税收优惠政策对企业创新投入的影响研究
第三节 税收优惠政策对双元创新的影响研究
第四节 税收优惠政策对企业创新影响的经济后果研究
第五节 本章研究结论及政策启示
第五章 经济新常态下企业税负粘性与企业创新研究
节 问题的提出与研究意义
第二节 税负粘性概念、测度及描述性统计
第三节 经济新常态下税负粘性的驱动因素分析
第四节 税负粘性对企业创新的影响研究
第五节 本章研究结论及政策启示
第六章 税收激进与企业创新
节 本章绪论
第二节 税收激进与企业创新投入
第三节 税收激进与创新产出
第四节 本章的研究结论及政策建议

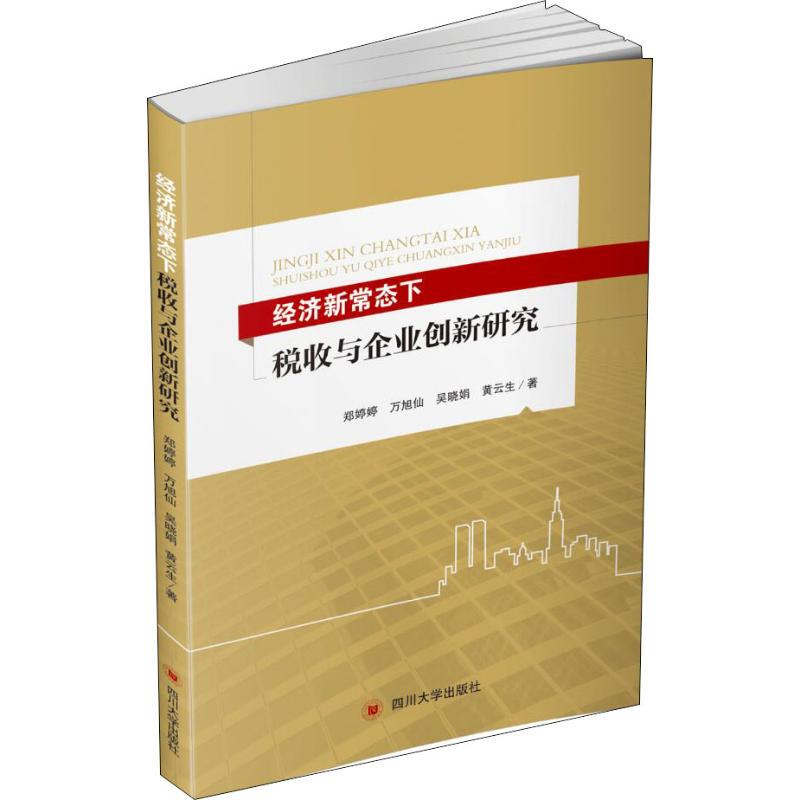
内容简介

《经济新常态下税收与企业创新》试图从宏观政策、微观现象和微观行为三个角度回答上述问题,分别剖析税收优惠政策、税负粘性现象和税收激进行为对企业创新投入和创新产出的影响,为全面理解税收与企业创新的关系提供新的视角。
《经济新常态下税收与企业创新》的主要创新点表现在:
1.细化研究对象,丰富了现有税收因素与创新投入的研究成果,是对现有研究的深化和拓展。该书将研究对象进行细化,表现为如下几个方面:①将企业的创新分为探索式创新和开发式创新,深入研究了税收优惠政策对不同创新方式的影响。②根据税收激进的测度指标将税收激进分为适度税收激进和过度税收激进,研究不同税收激进程度对企业创新的影响。③从数量和质量两个视角研究适度税收激进和过度税收激进对企业创新产出的影响,并考虑市场化进程和产权异质性的调节作用。
2.丰富了税收优惠对企业创新行为影响的研究成果,并对现有的研究进行深化。......












评论晒单