
●章绪论
●节研究背景与动机
●第二节研究思路与方法
●第三节研究内容与结构安排
●第四节主要贡献
●篇会计准则趋同理论与文献基础
●第二章会计准则趋同的理论分析及文献回顾
●节会计趋同化与差异性及等效认证
●第二节会计趋同化与差异性的研究进展
●第三节会计准则国际趋同效果文献综述
●参考文献
●第三章会计准则趋同效果的影响因素分析框架
●节会计准则趋同效果的影响因素研究综述
●第二节会计准则趋同效果影响因素的基本理论研究
●第三节研究框架的探讨
●第四节研究的政策意义
●参考文献
●第二篇整体会计准则趋同对会计信息质量的影响研究
●第四章会计准则趋同对会计信息质量的影响
●——基于价值相关性的视角......

内容简介

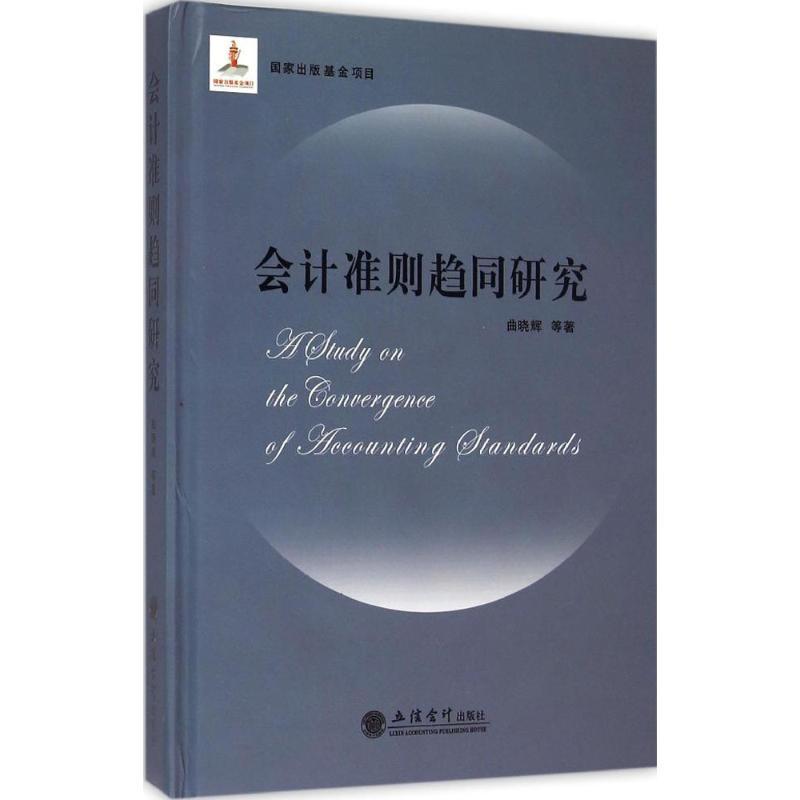
曲晓辉编著的《会计准则趋同研究(精)》讨论了会计准则靠前趋同的理论和文献基础,从会计信息质量和经济后果两个角度对与IFRS趋同的会计准则执行情况进行了实证检验和评价。关于会计信息质量,对与IFRS趋同的会计准则的执行,分别从具体准则层面和整体准则层面对以价值相关性、盈余管理以及损失确认及时性等为表征变量的会计信息质量影响予以实证检验。关于与IFRS趋同的会计准则执行的经济后果,分别从境外投资、市场流动性、资本成本以及企业业绩等方面进行了检验。












评论晒单