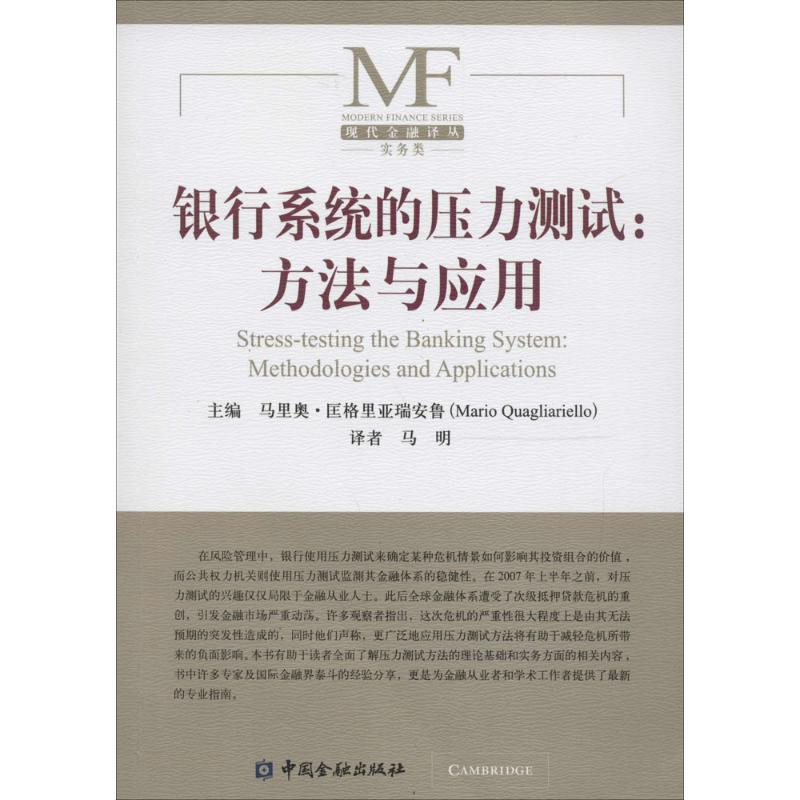
银行系统的压力测试
作 者: (意)马里奥·匡格里亚瑞安鲁(Mario Quagliariello) 主编;马明 译

定 价: 62
出 版 社: 中国金融出版社
出版日期: 2016年05月01日
页 数: 408
装 帧: 平装
ISBN: 9787504985132

内容简介

在风险管理中,银行使用压力测试来确定某种危机情景如何影响其投资组合的价值,而公共权力机关则使用压力测试监测其金融体系的稳健性。在2007年上半年之前,对压力测试的兴趣仅仅局限于金融从业人士。此后优选金融体系遭受了次级抵押贷款危机的重创,引发金融市场严重动荡。许多观察者指出,这次危机的严重性很大程度上是由其无法预期的突发性造成的,同时他们声称,更广泛地应用压力测试方法将有助于减轻危机所带来的负面影响。马里奥·匡格里亚瑞安鲁主编的《银行系统的压力测试——方法与应用》有助于读者全面了解压力测试方法的理论基础和实务方面的相关内容,书中许多专家及靠前金融界泰斗的经验分享,更是为金融从业者和学术工作者提供了近期新的专业指南。

(意)马里奥·匡格里亚瑞安鲁(Mario Quagliariello) 主编;马明 译

马里奥·匡格里亚瑞安鲁(Mario Quagliariello),是意大利银行监管政策部的资历经济学家,获得英国约克大学经济学博士学位。他曾多次作为意大利银行的代表参加应对金融稳定问题的靠前工作小组,在意大利以及靠前上的各类期刊发表多篇文章。他的研究领域包括宏观分析和压力测试、《巴塞尔资本协议Ⅱ》下的资本条款和顺周期性、金融监管经济学。










评论晒单