
●篇 研究基础
章 研究背景与理论基础
节 研究背景
第二节 理论基础
第二章 管理会计核算体系
节 多维业绩核算体系概述
第二节 多维业绩核算模型
第三节 研究内容
第二篇 核算要素
第三章 内部资金转移价格
节 相关概念
第二节 应用现状
第三节 计量方法
第四节 实证研究
第五节 小结
第四章 费用成本
节 相关概念
第二节 应用现状
第三节 计量方法
第四节 实证研究
第五节 小结
第五章 风险成本
节 基本概念
第二节 应用现状
第三节 计量方法
第四节 实证研究
第五节 小结
第六章 资本成本
节 相关概念
第二节 应用现状
第三节 计量方法
第四节 实证研究
第五节 小结
第七章 业绩分成
节 相关概念
第二节 应用现状
第三节 各维度业绩分成应用探索
第四节 小结
第三篇 核算维度
第八章 产品业绩
节 相关概念
第二节 应用现状
第三节 计量方法
第四节 实证研究
第五节 小结
第九章 部门业绩
节 相关概念
第二节 应用现状
第三节 计量方法
第四节 实证研究
……
第四篇延伸拓展
第五篇结语
参考文献
后记

内容简介

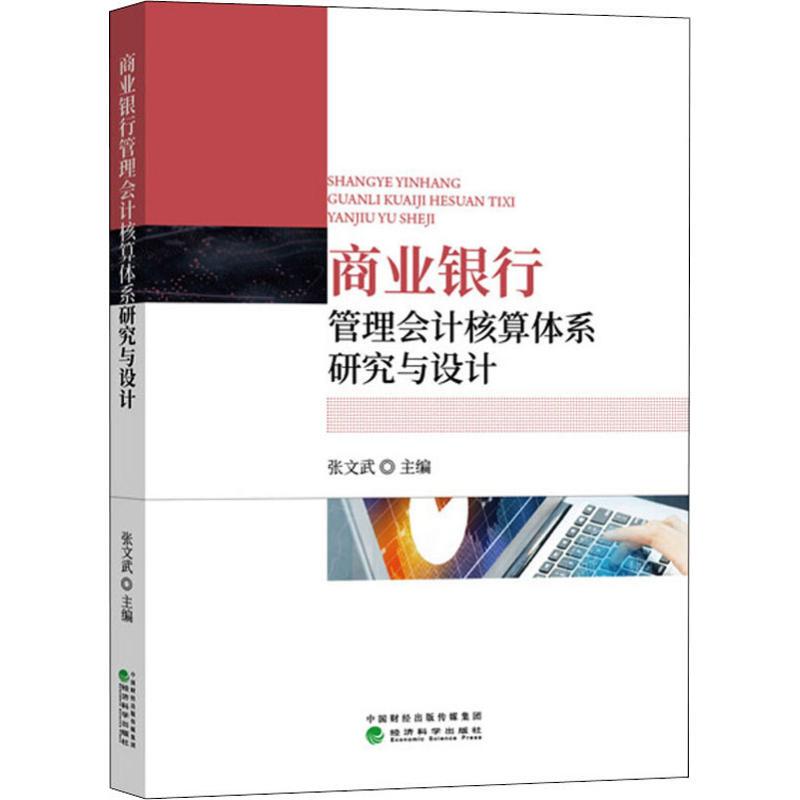
《商业银行管理会计核算体系研究与设计》结合我国商业银行的业务特点、组织体系,全面研究了商业银行以EVA为核心的多维度核算体系,全面细化了我国商业银行基于财务会计基础的传统分机构业绩核算体系。该书立足实务,对“多维一体”的核算要素、计量模型以及实证研究等进行了较为全面的阐述,为商业银行管理会计体系建设提供了范例和实践经验。












评论晒单