*章 税收制度概述
*节 税收与税收制度
第二节 税收制度构成要素
第三节 税收制度结构
第四节 我国税制的建立与发展
第二章 增值税税制
*节 增值税概述
第二节 增值税的法律规定
第三节 增值税应纳税额的计算
第四节 增值税的征收管理
第三章 消费税税制
*节 消费税概述
第二节 消费税的法律规定
第三节 消费税应纳税额的计算
第四节 消费税的征收管理
第四章 营业税税制
*节 营业税概述
第二节 营业税的法律规定
第三节 营业税应纳税额的计算
第四节 营业税的征收管理
第五章 关税税制
*节 关税概述
第二节 关税的法律规定
第三节 关税应纳税额的计算
第四节 关税的征收管理
第六章 企业所得税税制
*节 企业所得税概述
第二节 企业所得税的法律规定
第三节 企业所得税应纳税所得额的确定
第四节 企业所得税应纳税额的计算
第五节 企业所得税的征收管理
第七章 个人所得税税制
*节 个人所得税概述
第二节 个人所得税的法律规定
第三节 个人所得税应纳税额的计算
第四节 个人所得税的征收管理
第八章 资源税妻税制
*节 资源税税制
第二节 城镇土地使用税税制
第三节 土地增值税税制
第四节 烟叶税税制
第五节 耕地占用税税制
第九章 财产税类税制
*节 房产税税制
第二节 车船税税制
第三节 契税税制
第十章 行为税类税制
第十一章 税收征收管理
参考文献
4.普通税率。普通税率适用于原产于上述国家或地区以外的其他国家或地区的进口货物,以及原产地不明的进口货物。按照普通税率征税的进口货物,经国务院关税税则委员会特别批准,可以适用*惠国税率。适用*惠国税率的进口货物有暂定税率的,应当适用暂定税率;适用协定税率、特惠税率的进口货物有暂定税率的,应当从低适用税率;适用普通税率的进口货物,不适用暂定税率。
5.关税配额税率。关税配额税率是一种进口国限制进口货物数量的税率,对于在某一限额内进口的货物可以适用较低的税率或免税,但对于超过限额后所进口的货物则适用较高或一般的税率。关税配额税率适用按照国家规定实行关税配额管理的在关税配额内的进口货物;关税配额外的,按上述其他适用税率的规定执行。2011年中国关税有8类商品45个税目适用关税配额税率。比如,进口税则号列为10011000的小麦,普通税率是180%,*惠国税率是65%,关税配额税率是1%。
6.暂定税率。暂定税率是指调整后在一定期限内暂时执行的关税税率。2011年我国进口关税的暂定税率税目有637个,出口关税的暂定税率税目有334个。如进口“照相机用带屈光度调节装置的目镜”的*惠国税率为15%,暂定税率为10%。
7.滑准税率。滑准税率是随进(出)口货物完税价格变化而变化的税率。比如,我国对配额内进口的棉花实行1%的暂定税率,对配额外进口的一定数量棉花适用滑准税率,税率滑动范围为6%-40%。
按照有关法律、行政法规的规定对进口货物采取反倾销、反补贴、保障措施的,其税率的适用按照《中华人民共和国反倾销条例》、《中华人民共和国反补贴条例》和《中华人民共和国保障措施条例》的有关规定执行。
……
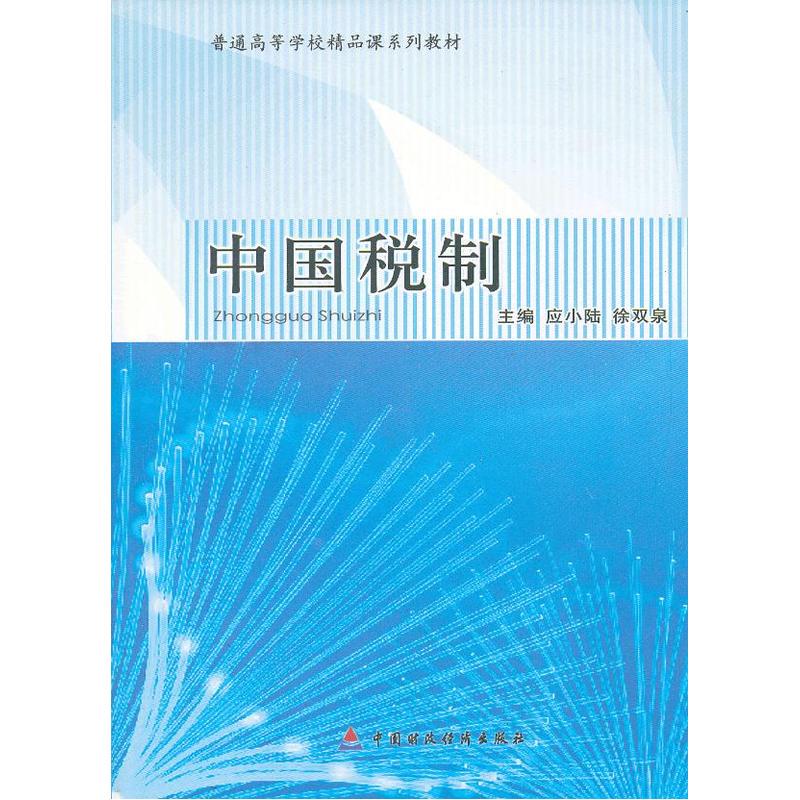
《普通高等学校精品课系列教材:中国税制》具有以下特点:是以理论介绍作为掌握税制实务的基础。对税收制度理论的介绍有利于使读者了解税收制度确定原则、税制构成要素、税制结构和我国税制的建立与发展。二是对现行税收制度的介绍求全求新。对现行税制进行阐释时,尽可能吸收当前*新的税收法律法规和*新的税收制度研究成果,突出各税种的法律政策精神和难点重点问题三是注重税制讲解与税收实例相结合,运用大量例题让读者掌握税收制度在实践中的运用,理论联系实际,应用性强。四是在编写方法上一方面注重概念表述准确,内容完整充实,逻辑条理清晰,另一方面每一章以“专栏”形式,介绍相关税收制度知识或关联知识,强化知识的联系性
《普通高等学校精品课系列教材:中国税制》既可以作为高等院校财经及管理类专业本科生的教材,也可作为各级政府财政、税务以及其他经济管理部门、企事业单位、科研机构进一步研究税收知识的自学教材和学习参考用书












评论晒单