
●章 总论
节 税收与税法
第二节 税法的原则
第三节 税法的构成要素
第四节 税收立法与我国现行税收法律体系
实践能力训练
第二章 增值税
节 增值税概述
第二节 增值税的基本要素
第三节 增值税应纳税额的计算
第四节 增值税税收优惠
第五节 增值税出口退(免)税
第六节 增值税征收管理
第七节 增值税专用发票使用规定
实践能力训练
第三章 消费税
节 消费税概述
第二节 消费税的基本要素
第三节 消费税应纳税额的计算
第四节 消费税征收管理
实践能力训练
第四章 关税法
节 关税概述
第二节 关税的基本要素
第三节 关税应纳税额的计算
第四节 关税减免
第五节 关税征收管理
实践能力训练
第五章 企业所得税
节 企业所得税概述
第二节 企业所得税的基本税制要素
第三节 应纳税所得额的计算
第四节 应纳税额的计算
第五节 税收优惠
第六节 企业所得税征收管理
实践能力训练
第六章 个人所得税
节 个人所得税概述
第二节 个人所得税的基本税制要素
第三节 应纳税所得额的确定
第四节 应纳税额的计算
第五节 个人所得税税收优惠
第六节 个人所得税征收管理
实践能力训练
第七章 财产类税法
节 房产税
第二节 车船税
第三节 契税
第四节 车辆购置税
……

内容简介

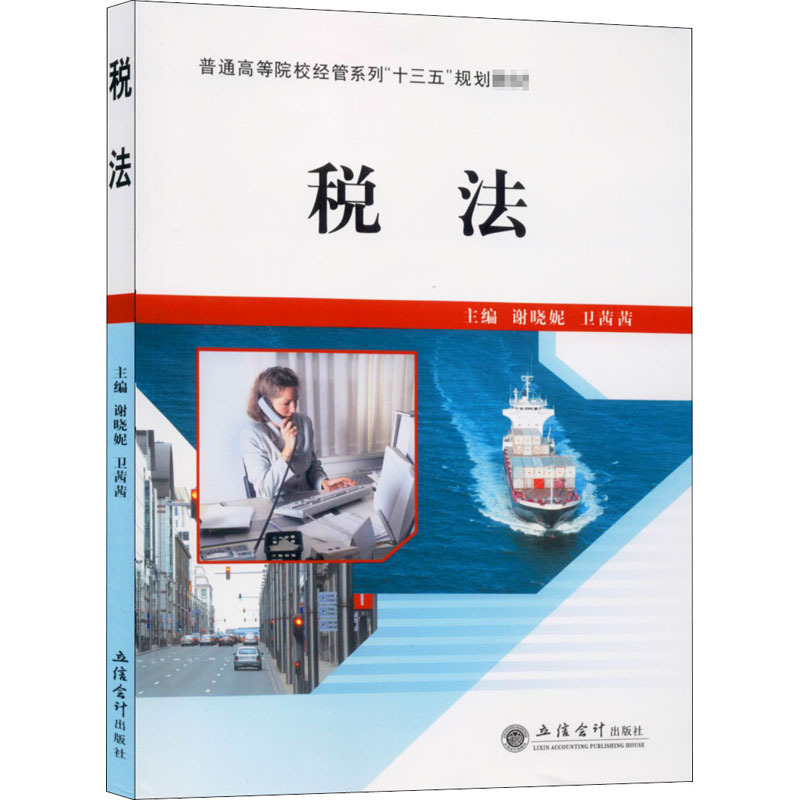
《税法/普通高等院校经管系列“十三五”规划教材》根据新修改的税收政策进行编写,主要内容包括概述、增值税、消费税、企业所得税等主要税种的核算以及其他税种的核算。通过系统深入的纳税会计知识介绍,使学生具备从事纳税会计工作、处理纳税会计复杂问题的素质。











评论晒单