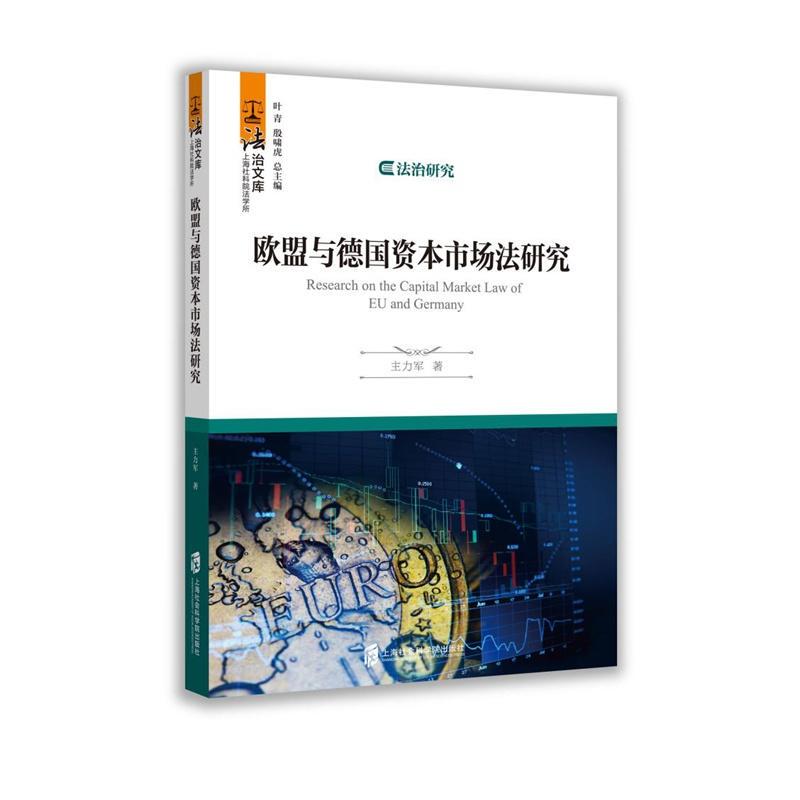
资本市场是现代市场经济体系的一个重要组成部分,是银行、证券和金融衍生产品被创造然后被交易的市场,资本市场也是一系列经济和法律制度的安排。设计这些制度是为了有助于金融工具所有权的转移,实现资本的*利用。而由于发展阶段和市场立法的保护侧重等方面的不同,不同的国家对有关资本市场和资本市场法律体系的建设有不同的观点。
2008年的美国次贷危机引起的全球性金融危机使得包括美国、英国在内的很多国家加强了对资本市场的监管立法,DoddFrank Wall Street Reform and Consumer Protection Act, Pub. L. No. 111203 v. 21.7.2010, 124 Stat. 376(2010); Fianancial Services Act 2012, An Act to amend the Bank of England Act 1998, the Fianancial Services and Markets Act 2000 and the Banking Act 2009. 欧盟也不例外,通过修正其资本市场法规和颁布一系列的措施加强了对欧盟资本市场的干预和监管。Jacques de Larosière, The HighLevel Gruoup on Financial Supervision in the EU Report v. 25.2.2009.欧盟有关资本市场法的立法渊源是建立在1966年的“赛格雷报告”(SegrBericht)EWGKoission, Der Aufbau eines europischen Kapitalmarkts: Bericht einer von der EWGKommission eingesetzten Sachverstndigengruppe, 1966.基础上的1999年的“金融服务机构立法动案”(Fianancial Services Action PlanFSAP)。Mitteilung der Kommission v. 11.5.1999, Umsetzung des Finanzmarktrahmens: Aktionsplan, KOM(1999)232 endg.欧盟基于这一立法动案相继颁布了一系列指令和行政法规: 招股说明书指令(ProspectRL)、Richtlinie 2003/6/EG des Europischen Parlaments und des Rates vom 4. November 2003 betreffend den Prospekt.金融产品市场指令(Markets in Financial Instruments DirectiveMiFID I)、Richtlinie 2004/39/EG des Europischen Parlaments und des Rates vom 21. April 2004 ber Mrkte für finanzinstrumente, zur nderung der Richtlinie 85/611/EWG, AB1. 2004 L 145, 144(MiFID I).禁止市场操纵指令(MarktmissbrauchsRL)、Richtlinie 2003/6/EG des Europischen Parlaments und des Rates vom 28. Januar 2003 ber InsiderGeschfte und Marktmanipulation (Marktmissbrauch), AB1.2003 L 96, 1625(MarktmissbrauchsRL).市场透明指令(TransparenzRL)Richtlinie 2004/109/EG des Europischen Parlaments und des Rates vom 15.Dezember 2004 zur Harmonisierung der Transparenzanforderungen in Bezug auf Informationen über Emittenten, deren Wertpapiere zum Handel auf einem geregelten Markt zugelassn sind, und zur nderung der Richtlinie 2001/34/EG, AB1.2004 L 390, 3857(TransparenzRL).和有价证券收购指令(bernahmeRL)。Richtlinie 2004/25/EG des Europischen Parlaments und des Rates vom 21. April 2004 betreffend bernahmeangebote, AB1.2004 L 142, 1223(bernahmeRL).
欧盟有关资本市场法的立法活动在2001年2月15日通过一个所谓的《拉姆法路西报告》(LamfalussyBericht)建立了一个专家委员会,通过该专家委员会建立了一个有关欧盟有价证券立法的快速程序,通过这一程序,欧盟委员会可以通过立法活动定期颁布有关有价证券的指令(Richtlinie)和法规(Verordnung),加强了对欧盟资本市场的监管。
资本市场法的主要任务是为一个正常运作的、高效而具有国际竞争力的资本市场创设必要的前提(公众利益)和保护广大投资者的利益(个体利益)。就资本市场的正常运作而言,这两方面的立法保护应该是相辅相成的,不能单纯侧重一方而忽视另一方。所以资本市场立法的密度对于一国立法者而言殊值重视,立法者应虑及资本市场的正常运转和资本市场参与人利益双方的立法调整。
随着欧盟资本市场一体化的完成,欧元替代欧盟各成员国的本国传统货币而形成单一货币结构体系,消除了资本跨国流动的汇率风险,降低了欧盟成员国跨国投资、企业跨境上市和资本跨境流动的成本,直接推动了欧盟资本市场一体化的进程。欧盟建立的法律基础《欧洲共同体条约》在第56条就确立了建设欧共体一体化资本市场的原则。EGV 56.
法治环境是国际资本市场所必须具备的一项要素,在国际资本市场的发展过程中,法治环境起着推动作用,决策者可以通过有计划、有步骤的立法推动金融业、金融要素和金融市场的发展,如设立金融机构和各类非金融机构的入市和退市制度、设立资本市场投资人保护制度保障资本市场的健康发展、取消阻碍金融业发展的限制性规定、采取积极的财税政策推动资本市场向国际化方向发展。
为了加强欧盟金融监管的功能,欧盟在资本市场立法方面相继颁布了一系列条例和指令,加强了欧盟层面对资本市场的干预和监管,加强了欧盟和成员国两个层面的金融市场监管机构之间的合作与协调,提高了欧盟资本市场监管的力度与透明度。
为了防范和控制金融市场潜在的风险,在欧盟确立的建设一体化资本市场原则的基础上,与德国传统的民商法立法相应,德国资本市场的立法也是以法典化的立法模式为主,而且坚持了一贯的审慎监管的理念,通过一系列的立法制度安排,形成了多层次的法律监管体系和监管机构。
主力军,上海社会科学院法学研究所副研究员,硕士生导师。2005年毕业于德国奥格斯堡大学,获法学博士学位,2006—2008年在华东政法大学博士后流动站专职研究,2009—2010年挂职任上海市宝山区人民法院院长助理。
主要从事民商法、金融法、欧盟经济法和德国资本市场法研究。已发表论文30余篇,出版专著和编著5部;主持或参与国家和省部级课题3项。2015年起作为德国奥格斯堡大学法学院客座研究员,长期参与Thomas M.J. Moellers 教授主持的德国联邦政府“欧洲经济法研究项目”。









评论晒单