
● 章 绪论
节 研究背景和意义
第二节 研究思路和研究内容
一、研究思路
二、研究内容
第三节 创新点
第二章 文献回顾与理论基础
节 文献回顾与评述
一、计算实验金融
二、社交网络
三、信息披露
四、崩盘风险
第二节 理论与模型
一、人工金融市场
二、社交网络
三、信息披露
四、崩盘风险
第三节 已有研究评述
第四节 本章小结
第三章 基于信息披露和社交网络的股票市场模型
节 模型构建思路和流程
第二节 市场结构、股利发放信息和投资者决策
一、市场结构
二、股利发放信息
三、投资者决策
第三节 信息披露、异质股价与股利预期
一、市场信息与信息披露
二、投资者的异质股价与股利预期
第四节 动态无标度、小世界交互网络和二元双向信息交互框架
一、动态无标度、小世界交互网络建模
二、二元双向信息交互框架
第五节 市场出清和策略优化
一、做市商交易系统
二、投资者收益
三、市场效率的刻画
四、策略优化
第六节 本章小结
……
第四章 股票仿真市场信息披露与崩盘风险
第五章 基于信息披露和社交网络的期货市场模型
第六章 期货仿真市场信息披露与崩盘风险
第七章 研究结论与展望
参考文献

内容简介

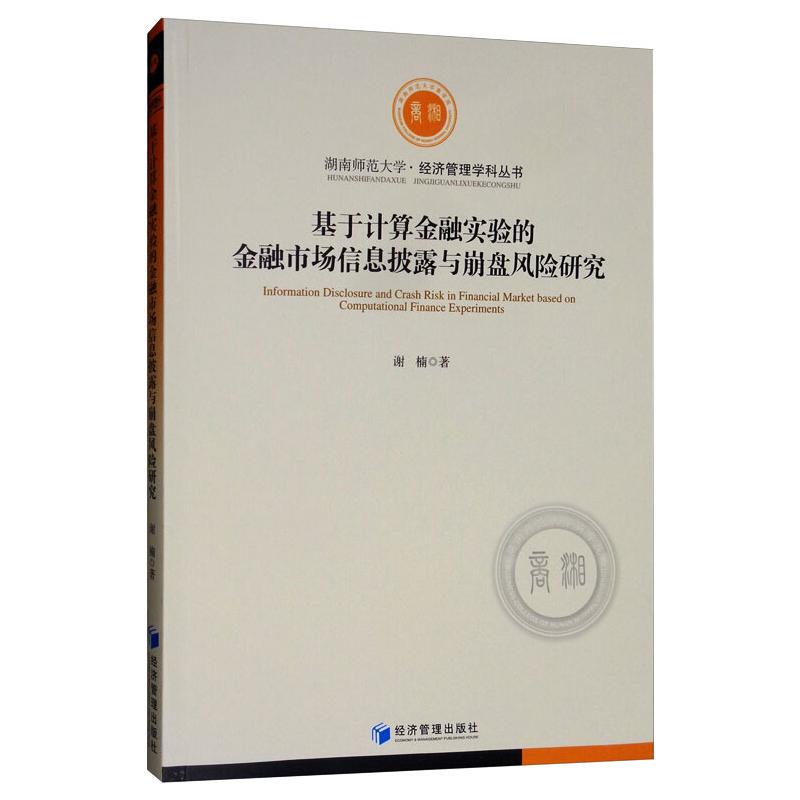
金融市场是一国经济运行的核心,维护金融市场的稳定、进行有效的金融风险防范与管理是各国政府与投资机构追求的目标之一。金融市场的复杂性和固有的投机性决定了金融市场经常处于不稳定状态。我国金融市场属于新兴市场,市场中信息透明度低、资本市场不成熟、制度性缺陷明显、崩盘等特别尾部事件风险时有发生,因此受到监管层、投资者和学术界的广泛关注。《基于计算金融实验的金融市场信息披露与崩盘风险研究》在基于异质信息交易者模型和异质信息策略演化模型基础上引入信息披......












评论晒单