
●章 导论
1.1 研究背景
1.2 问题的提出
1.3 文献综述
1.4 一概念界定
1.5 逻辑框架
1.6 研究方法
1.7 创新与不足
第2章 非营利组织“第三次分配”的理论分析
2.1 非营利组织的分类及其定价模型
2.2 非营利组织“第三次分配”的社会福利效应
2.3 非营利组织“第三次分配”的收入均等化效应
第3章 非营利组织的财税激励制度设计理论
3.1 非营利组织财税激励制度的基本框架
3.2 非营利组织的财政激励制度设计理论
3.3 非营利组织的税收激励制度设计理论
第4章 国外政府对非营利组织财税激励的实证分析
4.1 国外政府对非营利组织财政激励的分析
4.2 政府对非营利组织税收激励制度的国际比较
第5章 我国政府对非营利组织财税激励的实证分析
5.1 我国政府对非营利组织财政激励的现状分析
5.2 我国非营利组织税收激励制度的现状分析
第6章 我国非营利组织的财税激励制度优化
6.1 我国非营利组织财政激励制度优化设计
6.2 我国非营利组织税收激励制度优化设计
附录1 中国非营利组织的税收优惠制度概述
附录2 BP神经网络模型的Matlab实现程序
参考文献
后记

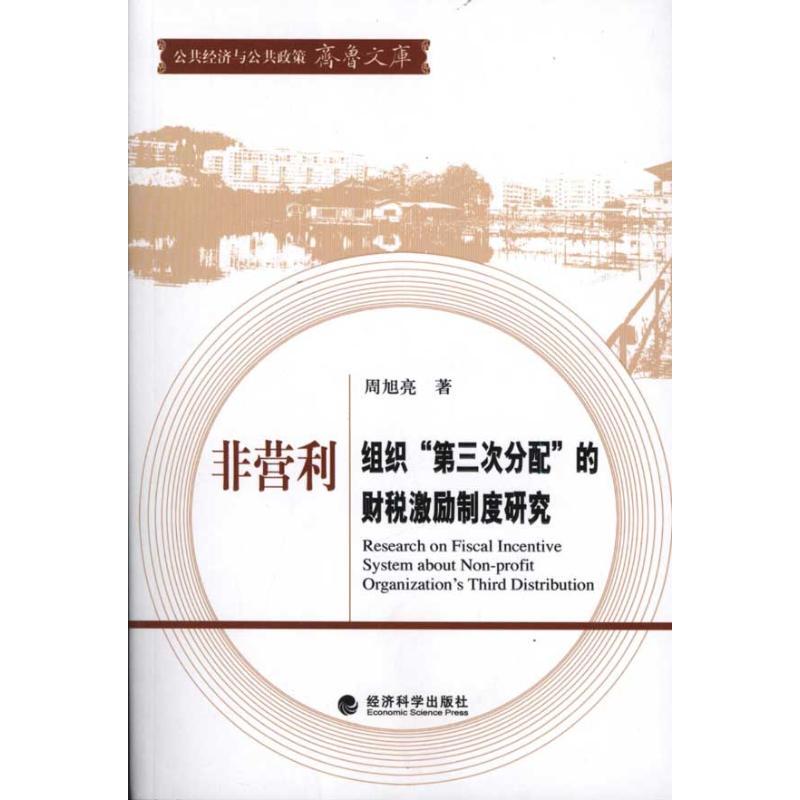
内容简介

20世纪70年代西方国家出现福利危机,非营利部门作为福利国家政府行动的替代性工具受到了极大重视。北美和欧洲学术界对非营利组织的研究急剧增加。在东欧,前共产主义政体解体之后,非营利组织也得到了高度关注。20世纪80年代始,伴随着非营利组织勃然兴起,靠前学术界掀起了研究第三部门的热潮。围绕着非营利组织的组织理念(或组织动机)、组织角色、组织合作与发展等问题,国外学者提出了一系列关于非营利组织“第三次分配”功能的理论学说。非营利组织的日益发展与壮大引发了学者们对于非营利组织在社会资源配置中的地位、在提高社会福利中的作用等问题的更深层次的思考。《非营利组织“第三次分配”的财税激励制度研究》在考察我国非营利组织发展现状和借鉴靠前外学者关于非营利组织的学术研究成果基础上,研究我国非营利组织“第三次分配”的财税激励制度,为我国非营利组织财税立法寻找理论依据,针对现阶段我国政府为规范非营利组织发展出台的相......









评论晒单