
内容简介

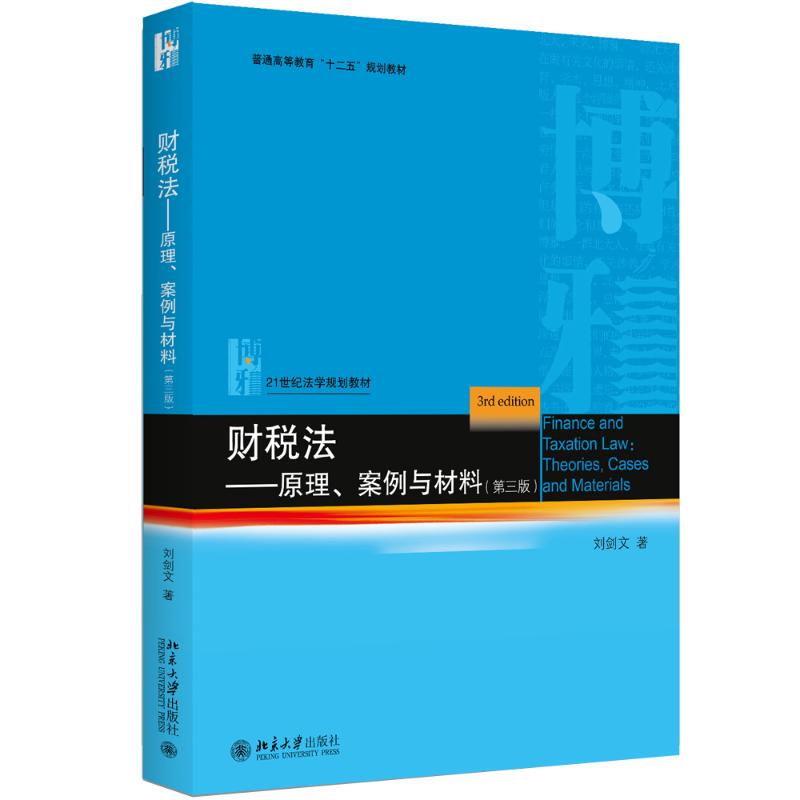
刘剑文编著的《财税法:原理、案例与材料(第3版)》立足于近年来财税法学界理论研究成果及制度实践,强调财税法的“公共财产法”之本质属性,突出财税法学科的综合性与独特范畴,注重学生法律思维的训练。在结构上着力构建完整与合理的财税法知识和制度体系。本教材涵盖财税法学的基本理论、基本知识和基本制度。在内容上力求简洁、可读性强,较好地反映了财税法知识的前沿性和观点的独立性。本教材在体现国家*新财税法律和政策内容的同时,在诸多理论问题上表达出作者独立的学术立场,提炼出具有鲜明特性的学术观点。在形式上特别强调教与学的互动过程。通过真实世界中的财税法事件及其相关评论与设问来引导学生关注理论中的财税法问题和制度中的财税法规范,培养和训练学生的法学思维能力和问题意识。
一、财税法学的研究对象
财税法是一个新兴的领域法,财税法学是一个新兴交叉的领域法学。
财税是财政与税收的简称。从词语的逻辑关系上看,财政与税收不是同一层次的概念。财政包含税收,但不限于税收,税收只是财政活动的形式之一,二者之间是属种关系。从这个意义上看,将统一的财政现象分割为财政与税收是不合适的,直接用财政概念覆盖与之相关的一切收人、支出和监管管理活动更为科学和准确。
从历史的发展线索出发,自从经济学家关注财政现象伊始,税收就已经先人为主地成为财政领域的重要课题。经济学对财政的研究大多以税收作为切入点,税收学的研究成果在整个财政学研究中占有相当大的比重。从制度发展的轨迹看,现代......











评论晒单