
●1 总论
1.1 内部控制规范化进程
1.1.1 内部控制的起源与发展
1.1.2 内部控制规范化成为全球性趋势
1.1.3 我国企业内部控制规范化进程
1.2 制定企业内部控制规范的背景与原则
1.2.1 制定企业内部控制规范的必要性
1.2.2 制定企业内部控制规范的原则
1.3 企业内部控制规范的结构与内容
1.3.1 企业内部控制规范体系的结构
1.3.2 企业内部控制基本规范的内容
1.3.3 企业内部控制基本规范的特点
1.3.4 企业内部控制基本规范的意义
2 企业内部控制的框架结构
2.1 内部牵制、内部控制与风险管理
2.1.1 内部牵制
2.1.2 内部控制
2.1.3 风险管理
2.1.4 内部牵制、内部控制和风险管理
2.2 企业内部控制的目标结构
2.2.1 内部控制目标的比较研究
2.2.2 内部控制目标结构
2.3 企业内部控制的要素结构
2.3.1 内部控制要素的比较研究
2.3.2 内部控制要素的内部结构
2.4 企业内部控制的方法体系结构
2.4.1 组织规划控制
2.4.2 授权审批控制
2.4.3 全面预算控制
2.4.4 实物保护控制
2.4.5 风险防范控制
2.4.6 内部审计控制
2.4.7 人力资源控制
3 内部环境
4 风险评估
5 控制活动
6 信息与沟通
7 内部监督
8 组织实施
参考文献
附录一 企业内部控制基本规范
附录二 企业内部控制应用指引
附录三 企业内部控制评价指引
附录四 企业内部控制鉴证指引

内容简介

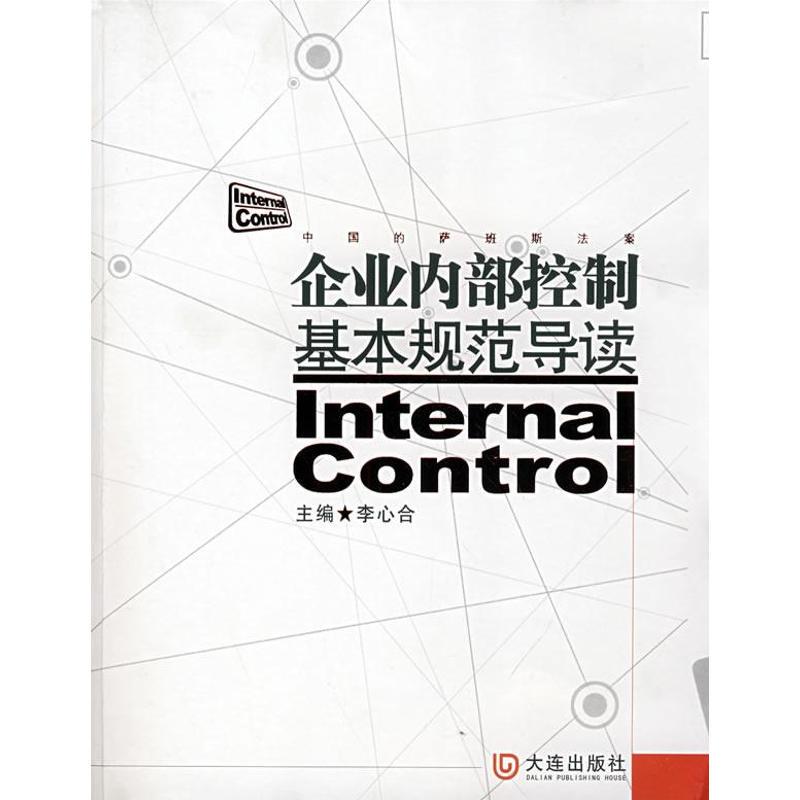
本书对2008年6月28日颁布的《企业内部控制基本规范》的制定背景、理论基础、实际应用的技术和方法等进行了详细的阐述,旨在为广大的企业管理人员、注册会计师和高校师生理解、应用基本规范提供帮助。全书分为八个部分,具体内容包括总论、企业内部控制的框架结构、内部环境、风险评估、控制活动、信息与沟通、内部监督、组织实施等。
1 总 论
1.1 内部控制规范化进程
1.1.1 内部控制的起源与发展
在能够检索到的文献中,内部控制的起源通常与独立审计师的需求联系在一起。没有人能说清内部牵制或内部控制的真正起源,但一般都认为,作为一种审计方法的内部控制源于以职责分工为特征的“内部牵制”,其目的是保护企业内部现金资产的安全和账簿记录的准确。19世纪末和20世纪初,“内部会计控制”的概念得以提出和使用。内部会计控制相对于内部控制来说要相对狭义......










评论晒单