
●第 1 章 新企业所得税制度下企业的纳税筹划 ........................................................................ 1 1.利用亏损结转进行纳税筹划 ......................................................................................... 1 2.利用利润转移进行纳税筹划 ......................................................................................... 4 3.利用固定资产加速折旧进行纳税筹划 ......................................................................... 5 4.将利息变其他支出进行纳税筹划 ............................................................................... 11 5.企业捐赠中的纳税筹划 ............................................................................................... 14 6.企业股权投资中的纳税筹划 ....................................................................................... 18 7.预缴企业所得税中的纳税筹划 ................................................................................... 21 8.利用汇率变动趋势进行纳税筹划 ............................................................................... 22 9.利用个人接受捐赠免税政策进行纳税筹划 ............................................................... 24 10.固定资产修理中的纳税筹划 ..................................................................................... 25 11.恰当选择享受优惠政策的起始年度进行纳税筹划 .................................................. 27 12.利用国债利息免税的优惠政策进行纳税筹划 ......................................................... 29 13.利用小型微利企业低税率优惠政策进行纳税筹划 ................................................. 31 第 2 章 个人所得税制度下企业的纳税筹划 .......................................................................... 35 1.充分利用专项扣除的纳税筹划 ................................................................................... 35 2.充分利用专项附加扣除的纳税筹划 ........................................................................... 37 3.外籍人员充分利用各项优惠的纳税筹划 ................................................................... 40 4.工资与公益捐赠的纳税筹划 ....................................................................................... 44 5.年终奖与股票期权所得的纳税筹划 ........................................................................... 45 6.劳务报酬所得的纳税筹划 ........................................................................................... 51 7.稿酬与特许权使用费所得的纳税筹划 ....................................................................... 55 8.经营所得的纳税筹划 ................................................................................................... 57 9.不动产转让所得的纳税筹划 ....................................................................................... 61 10.股权转让所得的纳税筹划 ......................................................................................... 65 11.股息与财产租赁所得的纳税筹划 ............................................................................. 67 第 3 章 增值税制度下企业的纳税筹划 ................................................................................. 70 1.选择纳税人身份的纳税筹划 ....................................................................................... 70 新税法下企业纳税筹划(第 6 版) VI 2.巧选供货人类型以降低增值税负担 ........................................................................... 74 3.兼营销售的纳税筹划 ................................................................................................... 76 4.利用小微企业优惠政策进行纳税筹划 ....................................................................... 77 5.折扣销售中的纳税筹划 ............................................................................................... 79 6.将实物折扣变成价格折扣进行纳税筹划 ................................................................... 81 7.销售折扣中的纳税筹划 ............................................................................................... 82 8.利用不同的促销方式进行纳税筹划 ........................................................................... 83 9.分立公司、抵扣进项税额 ........................................................................................... 85 10.充分利用农产品免税政策进行纳税筹划 ................................................................. 86 11.巧用起征点进行纳税筹划 ......................................................................................... 88 12.增值税结算方式的纳税筹划 ..................................................................................... 90 13.利用资产重组不征增值税政策 ................................................................................. 91 第 4 章 消费税制度下企业的纳税筹划 ................................................................................. 96 1.征收范围的纳税筹划 ................................................................................................... 96 2.计税依据的纳税筹划 ................................................................................................... 97 3.利用生产制作环节纳税的规定进行纳税筹划 ........................................................... 98 4.利用连续生产不纳税的规定进行纳税筹划 ............................................................. 100 5.利用外购已税消费品可以扣除的规定进行纳税筹划 ............................................. 100 6.利用委托加工由受托方收税的规定进行纳税筹划 ................................................. 102 7.兼营行为的纳税筹划 ................................................................................................. 105 8.白酒消费税最低计税价格的纳税筹划 ..................................................................... 106 9.利用联合企业的纳税筹划 ......................................................................................... 108 10.出口应税消费品的纳税筹划 .................................................................................... 111 11.以外汇结算应税消费品的纳税筹划 ....................................................................... 112 12.利用临界点进行纳税筹划 ....................................................................................... 113 13.包装物的纳税筹划 ................................................................................................... 114 14.自产自用消费品的纳税筹划 ................................................................................... 116 15.包装方式的纳税筹划 ............................................................................................... 118 第 5 章 企业营改增的纳税筹划 .......................................................................................... 120 1.选择小规模纳税人身份 ............................................................................................. 120 2.分立企业成为小规模纳税人 ..................................................................................... 122 3.公共交通运输服务企业选用简易计税方法 ............................................................. 122 4.动漫企业选用简易计税方法 ..................................................................................... 123 5.其他企业选用简易计税方法 ..................................................................................... 124 6.利用免税亲属转赠住房进行纳税筹划 ..................................................................... 125 7.利用赡养关系免税进行纳税筹划 ............................................................................. 127 8.利用遗赠免税进行纳税筹划 ..................................................................................... 128 目录 VII 9.持有满 2 年后再转让住房 ......................................................................................... 129 10.通过抵押贷款延迟办理房产过户 ........................................................................... 130 11.将亲子房产赠予改为买卖进行纳税筹划 ............................................................... 131 12.通过打折优惠将销售额控制在起征点以下 ........................................................... 132 13.通过调节销售额控制在起征点以下 ....................................................................... 133 14.通过调节销售额利用小微企业免税优惠政策 ....................................................... 134 15.通过分立企业利用小微企业免税优惠政策 ........................................................... 135 16.利用资产重组进行纳税筹划 ................................................................................... 136 17.利用股权转让进行纳税筹划 ................................................................................... 137 18.清包工提供建筑服务的纳税筹划 ........................................................................... 138 19.甲供工程提供建筑服务的纳税筹划 ....................................................................... 139 20.为老项目提供建筑服务的纳税筹划 ....................................................................... 140 21.利用学生勤工俭学提供服务的纳税筹划 ............................................................... 141 22.利用残疾人提供服务进行纳税筹划 ....................................................................... 142 23.利用家政服务优惠进行纳税筹划 ........................................................................... 142 24.利用应收未收利息优惠政策进行纳税筹划 ........................................................... 143 25.利用个人买卖金融商品免税进行纳税筹划 ........................................................... 144 26.利用农村金融机构可选择 3%的简易计税方法进行纳税筹划 ............................. 145 27.利用免税货物运输代理服务进行纳税筹划 ........................................................... 146 28.利用管道运输优惠政策进行纳税筹划 ................................................................... 147 29.利用退役士兵税收优惠进行纳税筹划 ................................................................... 148 30.巧妙转化服务性质进行纳税筹划 ........................................................................... 149 31.提高物化劳动所占比重进行纳税筹划 ................................................................... 150 第 6 章 其他税种制度下企业的纳税筹划 ........................................................................... 152 1.租赁、仓储房产税纳税筹划 ..................................................................................... 152 2.减免名义租金降低房产税 ......................................................................................... 153 3.减少出租房屋的附属设施降低租金 ......................................................................... 155 4.自建自用房产的纳税筹划 ......................................................................................... 157 5.车辆购置税纳税筹划 ................................................................................................. 158 6.契税纳税筹划 ............................................................................................................. 159 7.印花税纳税筹划 ......................................................................................................... 161 8.二手房买卖中的纳税筹划 ......................................................................................... 163 第 7 章 企业投资决策中如何进行纳税筹划 ........................................................................ 168 1.投资产业的纳税筹划 ................................................................................................. 168 2.投资区域的纳税筹划 ................................................................................................. 171 3.投资项目的纳税筹划 ................................................................................................. 177 4.企业组织形式的纳税筹划 ......................................................................................... 180 新税法下企业纳税筹划(第 6 版) VIII 5.设立分支机构中的纳税筹划 ..................................................................................... 181 6.利用特定股息不纳税以及亏损弥补的政策进行纳税筹划 ...................................... 183 7.投资回收方式中的纳税筹划 ..................................................................................... 184 8.分立企业享受小型微利企业优惠的纳税筹划 ......................................................... 185 9.招聘国家鼓励人员进行纳税筹划 ............................................................................. 187 10.分公司与子公司灵活转化以充分利用税收优惠政策............................................ 190 第 8 章 企业融资决策中如何进行纳税筹划 ........................................................................ 193 1.融资决策与纳税筹划 ................................................................................................. 193 2.长期借款融资的纳税筹划 ......................................................................................... 196 3.借款费用利息的纳税筹划 ......................................................................................... 198 4.增加负债降低投资进行纳税筹划 ............................................................................. 201 5.融资租赁中的纳税筹划 ............................................................................................. 203 6.企业职工融资中的纳税筹划 ..................................................................................... 206 7.融资阶段选择中的纳税筹划 ..................................................................................... 208 8.关联企业融资中的纳税筹划 ..................................................................................... 209 第 9 章 企业重组清算中如何进行纳税筹划 ........................................................................ 212 1.通过免税企业合并进行纳税筹划 ............................................................................. 212 2.受让亏损企业资产弥补所得 ..................................................................................... 215 3.合并、分立企业以减轻增值税税收负担 ................................................................. 219 4.分立企业以享受特定地区税收优惠 ......................................................................... 221 5.通过分立享受流转税优惠政策 ................................................................................. 224 6.企业债务重组的纳税筹划 ......................................................................................... 226 7.调整企业清算日期的纳税筹划 ................................................................................. 228 8.企业资产收购纳税筹划 ............................................................................................. 230 9.企业股权收购纳税筹划 ............................................................................................. 232 10.企业免税分立纳税筹划 ........................................................................................... 236 第 10 章 企业海外投资中如何进行纳税筹划 ...................................................................... 241 1.投资于百慕大进行纳税筹划 ..................................................................................... 241 2.投资于开曼群岛进行纳税筹划 ................................................................................. 243 3.投资于英属维尔京群岛进行纳税筹划 ..................................................................... 244 4.投资于准避税港进行纳税筹划 ................................................................................. 245 5.利用不同组织形式的税收待遇进行纳税筹划 ......................................................... 248 6.避免成为常设机构 ..................................................................................................... 249 7.将利润保留境外减轻税收负担 ................................................................................. 252 8.利用不同国家之间税收协定的优惠政策 ................................................................. 254 9.利用税收饶让抵免制度获得相关税收利益 ............................................................. 256 目录 IX 10.利用受控外国企业进行纳税筹划 ........................................................................... 257 11.利用外国公司转移所得来源地的纳税筹划 ............................................................ 260 第 11 章 物流企业如何进行纳税筹划 ................................................................................. 262 1.利用货物进出的时间差进行增值税筹划 ................................................................. 262 2.选择小规模纳税人身份进行增值税筹划 ................................................................. 263 3.利用资产重组免税进行营改增筹划 ......................................................................... 264 4.通过减小企业经营规模进行纳税筹划 ..................................................................... 265 5.将人力劳动转变为机器劳动 ..................................................................................... 267 6.通过购置免税或减税运输工具进行纳税筹划 ......................................................... 268 第 12 章 金融企业如何进行纳税筹划 ................................................................................. 271 1.以固定资产抵债过程中的纳税筹划 ......................................................................... 271 2.销售免税金融产品进行纳税筹划 ............................................................................. 273 3.贷款利息收入的纳税筹划 ......................................................................................... 276 4.金融企业捐赠过程的纳税筹划 ................................................................................. 277 5.股东投资银行的纳税筹划 ......................................................................................... 279 6.加速固定资产折旧的纳税筹划 ................................................................................. 281 7.金融企业业务招待费纳税筹划 ................................................................................. 283 8.金融企业通过自动柜员机减轻增值税负担 ............................................................. 285 第 13 章 餐饮企业如何进行纳税筹划 ................................................................................. 287 1.变有限责任公司为个人独资企业以降低企业实际税负.......................................... 287 2.将家庭成员作为合伙人以降低企业适用税率 ......................................................... 288 3.利用下岗失业人员税收优惠政策进行纳税筹划 ..................................................... 289 4.促销活动中的纳税筹划 ............................................................................................. 291 5.利用投资者与员工身份的转换进行纳税筹划 ......................................................... 293 6.利用餐饮企业自身优势降低名义工资 ..................................................................... 294 7.转变为小型微利企业享受低税率优惠 ..................................................................... 295 8.分别核算进行增值税纳税筹划 ................................................................................. 296 9.从高税率项目向低税率项目转移利润 ..................................................................... 298 第 14 章 房地产企业如何进行纳税筹划 ............................................................................. 300 1.利用临界点进行纳税筹划 ......................................................................................... 300 2.利息支付过程中的纳税筹划 ..................................................................................... 302 3.代收费用处理过程中的纳税筹划 ............................................................................. 303 4.通过增加扣除项目进行纳税筹划 ............................................................................. 305 5.利用土地增值税的优惠政策进行纳税筹划 ............................................................. 306 6.开发多处房地产的纳税筹划 ..................................................................................... 308 新税法下企业纳税筹划(第 6 版) X 7.通过费用分别核算进行纳税筹划 ............................................................................. 309 8.将出租变为投资进行纳税筹划 ................................................................................. 311 9.通过两次销售房地产进行纳税筹划 ......................................................................... 312 10.将房产销售改为股权转让进行纳税筹划 ............................................................... 314 11.转换房产税计税方式的纳税筹划 ........................................................................... 316 12.土地增值税清算中的纳税筹划 ............................................................................... 317 第 15 章 出版企业如何进行纳税筹划 ................................................................................. 321 1.利用增值税低税率和先征后退政策 ......................................................................... 321 2.利用图书销售免增值税的优惠政策 ......................................................................... 324 3.利用软件产品的税收优惠政策 ................................................................................. 325 4.变赠送为折扣进行纳税筹划 ..................................................................................... 328 5.利用小型企业的税率优惠政策 ................................................................................. 329 6.严格区分业务招待费与业务宣传费 ......................................................................... 330 7.严格区分会务费、差旅费与业务招待费 ................................................................. 332 8.设立子公司增加扣除限额 ......................................................................................... 333 第 16 章 商务服务企业如何进行纳税筹划 ......................................................................... 335 1.个人提供服务转为由公司提供服务 ......................................................................... 335 2.课酬尽可能转向培训费用 ......................................................................................... 336 3.多雇员工降低公司利润 ............................................................................................. 338 4.适当雇用鼓励人员增加扣除 ..................................................................................... 339 5.恰当选择开票时机 ..................................................................................................... 341 6.尽量争取小型微利企业待遇 ..................................................................................... 343 7.员工开支尽量转为公司开支 ..................................................................................... 344 第 17 章 税务机关反避税案例与应对策略 ......................................................................... 346 1.间接转让股权避税与反避税 ..................................................................................... 346 2.转让定价避税与反避税 ............................................................................................. 352 3.利用免税企业转移利润避税与反避税 ..................................................................... 360 4.转换所得性质避税与反避税 ..................................................................................... 362 5.将所得存放境外避税与反避税 ................................................................................. 365 6.个人股权转让避税与反避税 ..................................................................................... 367 参考文献 .............................................................................................................................. 371

内容简介

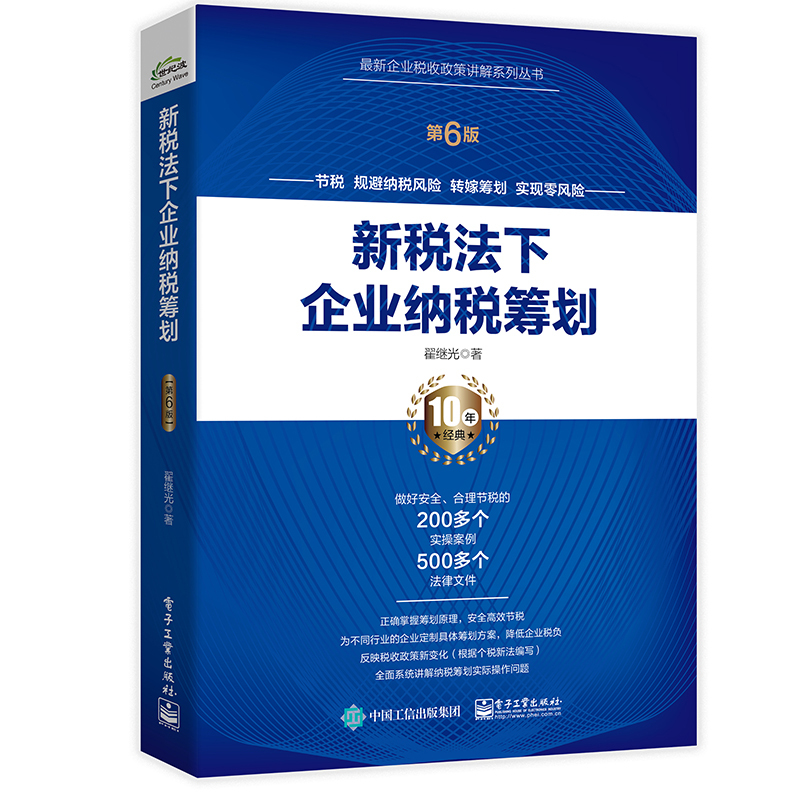
本书根据近期新的税收政策论述了企业所得税、个人所得税、增值税、消费税等主要税种的纳税筹划,阐述了企业融资决策、投资决策、分立合并、海外投资等主要经营环节的纳税筹划,介绍了物流企业、金融企业、餐饮企业、房地产企业和出版企业等典型行业的纳税筹划。本书列举了 200 多个纳税筹划经典案例以及 500 多个纳税筹划法律文件,可谓是纳税人进行纳税筹划的“宝典”。自本书第 5 版出版以来,《中华人民共和国个人所得税法》进行了重大修订,向分类综合所得税制迈出了重要的一步。我国针对小型微利企业推出了一系列税收优惠政策,增值税税率进一步降低,国家税务局和地方税务局实现了合并。为了反映税收政策的近期新变化,本书第 6 版对大部分纳税筹划方案进行了修改和完善,删除了已经失效的税收政策,增加了针对近期新税收政策进行纳税筹划的方法。本书主要介绍了企业所得税、个人所得税、增值税、消费税等主要税种的纳税筹划,阐述了企业......
"第 6 版前言 纳税筹划是在法律允许的范围内,或者至少在法律不禁止的范围内,通过对纳税人生产经营活动的一些调整和安排,优选限度地减轻税收负担的行为。纳税筹划是纳税人的一项基本权利,是国家应当鼓励的行为。可以说,税收是对纳税人财产权的一种合法剥夺,纳税人必然会采取各种方法予以应对,纳税筹划是纳税人的一种合法应对手段,而偷税、抗税、逃税等则是纳税人的一种非法应对手段。既然纳税人有这种需求,国家与其让纳税人采取非法的应对手段,不如引导纳税人采取合法的应对手段。 纳税筹划不仅对纳税人有利,对国家也是有利的。纳税人有了合法的减轻税负的手段,就不会采取或者会较少地采取非法手段减轻税负,这对国家是有利的。纳税筹划的基本手段是充分运用国家出台的各项税收优惠政策。国家之所以出台这些税收优惠政策正是为了让纳税人从事该政策所鼓励的行为,如果纳税人不进行纳税筹划,对国家的税收优惠政策视而不见,那么,国家出台......









评论晒单