
●章 谁来承担责任?——税法主体问题
●税务代理的法律责任——“JN公司与某市地税稽查局税务行政诉讼案”评析
●扣缴义务人应扣未扣税款的法律责任——“赖某与某区地税局税务行政复议与诉讼案”评析
●纳税义务移转中的法律问题——“HM公司与某省地税局税务行政复议与诉讼案”评析
●第二章 国家税收权力与纳税人税收权利
●之间的冲突与平衡——纳税人权利问题
●纳税人税款退还请求权——“范某与某市地税局税务行政复议与诉讼案”评析
●善意取得虚开增值税专用发票中的税款抵扣权
●——“JH公司与某市国税局税务行政诉讼案”评析
●涉税信息公开与纳税人信息权的保护——“RGA公司与某市地税局税务行政复议与诉讼案”评析
●第三章 效率还是公平?——税收行政程序问题
●税务行政行为的送达——“QA公司与某区稽查局税务行政复议与诉讼案”评析
●《行政强制法》与《税收征收管理法》中税收行政强制规则的协调
●——“GT公司诉某省地税稽查局纳税担保复函纠纷案”评析
●第四章 经济实质还是法律形式?——税收裁量权问题
●税收行政裁量规则的不足及完善——“ZC公司诉某海关税务征收案”评析
●非法收入的可税性裁量——“NT公司与某区地税稽查局税务行政诉讼案”评析
●“计税依据明显偏低且无正当理由”核定征税的裁量
●——“RC公司与某地税稽查局税务行政诉讼案”评析
●第五章 税收法定主义与税法可操作性之间的纠结——税法解释问题......

内容简介

税收行政诉讼既有一般行政诉讼的共性,又有个性。在案件处理过程中,税收规范性文件的司法审查、财政利益与纳税人权利冲突与平衡,税收法定主义与税法操作性之间的纠结与调和,税收实体法和程序法的缺陷与弥补都是困扰当事人和裁判者的难点问题,期待着理论的回应。
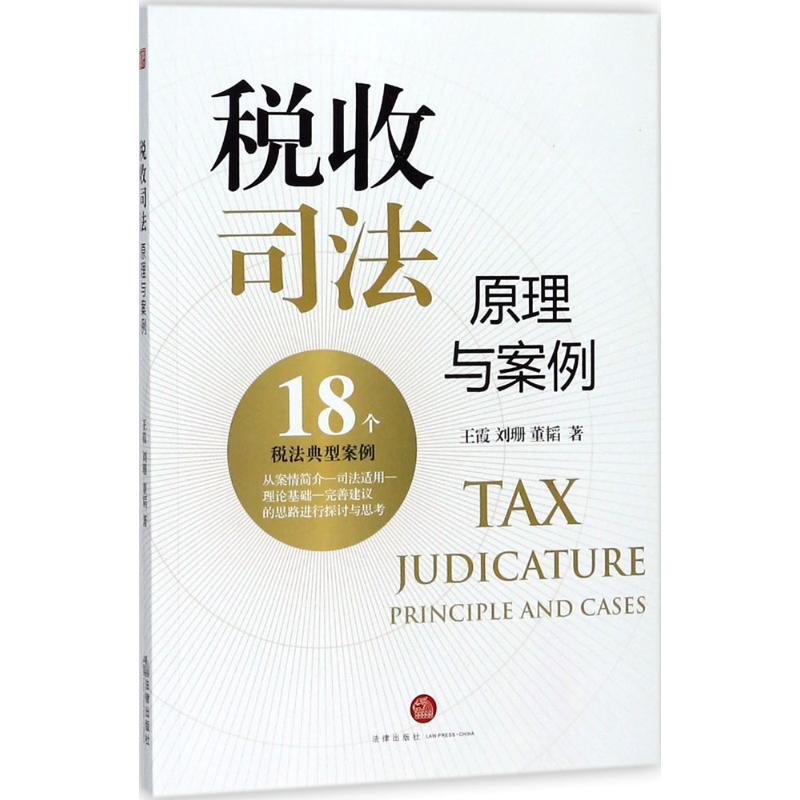
王霞、刘珊、董韬著的《税收司法(原理与案例)》精选18个税法典型案例,从税法主体、纳税人权利、税收行政程序、税收裁量、税法解释、证明标准等维度,结合真实案例展开评析,每一篇案例分析均遵循“案情简介―司法适用―理论基础―完善建议”的基本思路。案例的庭审争议焦点并不必然成为该案例的理论研究重点,但对案例的遴选和分类均以其是否具有系统性和反思性的学术问题为标准,以期在此基础上提出并回答具有一定普适性的税法问题。
前言从不同侧面观察税收制度,它将呈现不同样貌。作为经济学学科的税法与作为法学学科的税法,无论是在学科的目的、遵循的原则还是思维的方式上都存在显著区别。一直以来,本人对“法学视角下的税法应该是什么模样”这个问题充满兴趣。从最初对“纳税人权利”这一财税宪法主题的关注,到攻读博士学位期间试图从税收优惠这一角度考察税法的规范性和正当性问题,再到今天从司法案例中探索税收争议所反映出的财税法法理,无不是个人内心深处好奇心驱动的结果。税法的多维特征不仅体现在经济维度和法学维度的分野上,在法学领域内部,税法同样呈现立体状态。在一个具体的税法案例中,它可能涉及的法律部门相较于传统争议更多元和复杂,正因为如此,一种以问题为导向的“领域法学”思维开始兴起。领域法学并不是与传统部门法学相冲突的体系,而是建立在现代社会复杂社会关系基础上的一种思维方式和研究路径。它注意到研究对象的立体性特征,强调打破部门法的樊篱,以......











评论晒单