
●章概率论的基本概念
1公理和定义
2独立性
3条件概率和条件数学期望
4随机函数和随机映象
第二章随机序列
1初步的评论
2半鞅和鞅
3级数
4MapKOB链
5可数状态MapKOB链
6格子上的随机游动
7格子游动的局部极限定理
8遍历定理
第三章随机函数
1某些随机函数类
2可分随机函数
3可测随机函数
4没有第二类间断点的判别准则
5连续过程
第四章随机过程线性理论
1相关函数
2相关函数的谱表示
3Hilbert随机函数的分析基础
4随机测度与积分
5随机函数的积分表示
6线性变换
7物理上可实现的滤过
8平稳过程的预测与滤过
9平稳过程预测的一般理论
第五章函数空间上的概率测度
1对应于随机过程的测度
2距离空间中的测度
3线性空间上的测度 特征泛函
4在空间p中的测度
5Hilbert空间中的测度
6Hilbert空间中的Gauss测度
第六章关于随机过程的极限定理
1距离空间中测度的弱收敛
2Hilbert空间中测度弱收敛的条件
3取值于Hilbert空间的独立随机变量和
4关于连续随机过程的极限定理
5没有第二类间断点的过程的极限定理
第七章对应于随机过程的测度的绝对连续性
1关于绝对连续性的一般定理
2Hilbert空间中测度的容许位移
3在空间的映象下测度的绝对连续性
4Hilbert空间中Gauss测度的绝对连续性
5对应于平稳Gauss过程的测度的等价性和正交性
6对应于MapKOB过程的测度的密度的一般性质
第八章Hilbert空间上的可测函数
1Hilbert空间上的可测线性泛函和算子
2可测多项式函数正交多项式
3可测映象
4变换测度的某些特征的计算
注释
索引
参考文献

内容简介

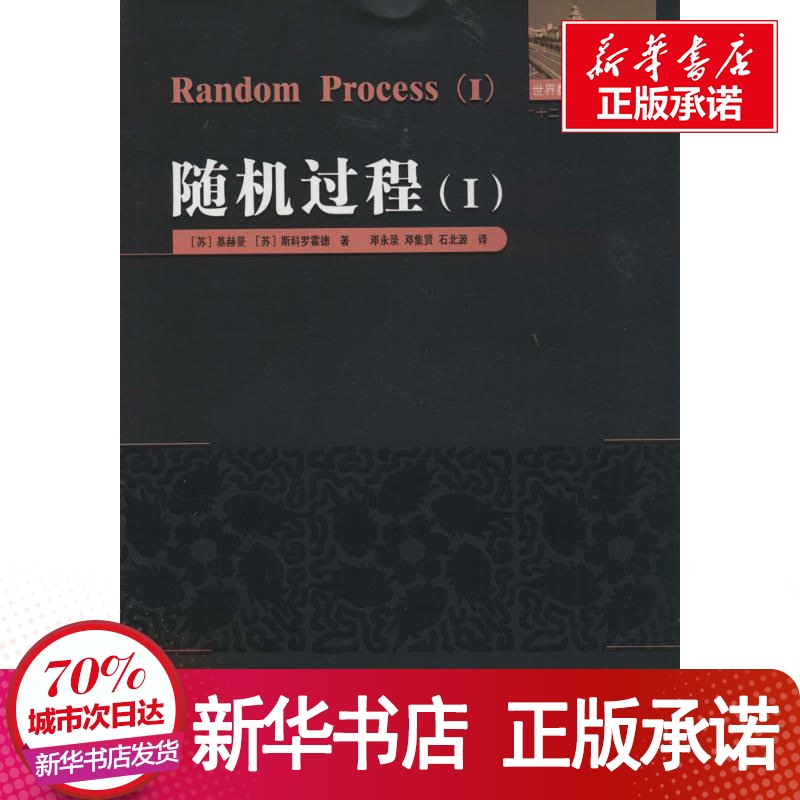
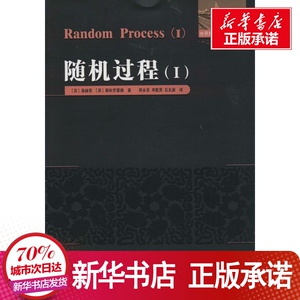
《世界数学名家精品译丛:随机过程1》系统介绍了随机函数论和函数空间测度理论的一般问题,共分八章,包括概率论的基本概念、随机序列、随机函数、随机过程线性理论、函数空间上的概率测度、关于随机过程的极限定理、对应于随机过程的测度的保证连续性、Hilbert空间上的可测函数。











评论晒单