
●缘起/1
部分学习写作与研究/5
一、在江西财经学院和厦门大学求学/7
二、初学做会计研究和写会计论文/11
三、后续的求学与进修研究/16
第二部分不断完善会计研究的基本逻辑思维与方法/25
一、明确科学问题的重要性/27
二、什么才是科学研究/30
三、会计科学研究的基本逻辑/34
第三部分为会计人才培养和成长多开"天窗"/55
一、"天花板"与"天窗"/58
二、多开"天窗"的方式/61
三、会计教与学方式的转变/64
第四部分部分论著编选及其回忆/67
一、"论管理性劳动——概念及效益分析"及其回忆/71
二、"联系环境、更新观念,研究深化我国会计改革的问题"及其回忆/85
三、"论中国企业会计的十大矛盾"及其回忆/114
四、"论会计发展理论"及其回忆/133
五、"论会计透明度"及其回忆/150
六、《公司高管的会计责任——前世通公司CEQ法庭审理分析》及其回忆/167
七、"代理人行使信息权力过程中的会计问题"及其回忆/181
八、"从股权结构到股东关系"及其回忆/210
九、"企业股权特征的综合分析框架——基于中国企业的现象与理论"及其回忆/255
……

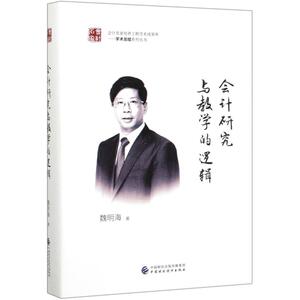
内容简介

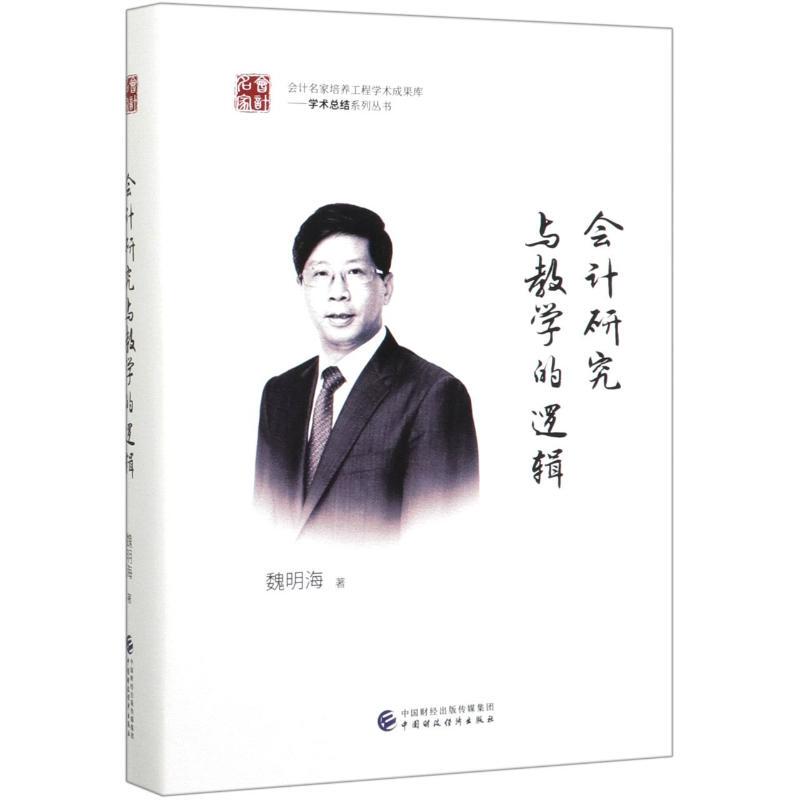
受财政部“会计名家培养工程”的鼓励和资助,让我有机会静下心来较系统地对过去三十多年在会计和公司财务领域的学习、研究和教学做一小结。我是1980年9月开始踏入会计这个行当,先在原江西财经学院(即现在的江西财经大学)财会系学习,后到厦门大学会计学系攻读硕士和博士研究生,也曾在美国杜兰(Tulane)大学获工商管理硕士(MBA)学位并在卡内基梅隆(CarnegieMellon)大学做富布莱特(Fulbright)研究学者。当然,很主要的职业生涯还应是从1991年开始至今在中山大学从事的会计研究与教学工作,以及在中山大学和广州大学承担不同岗位的管理服务工作。因为多年来兼任管理服务工作的缘故,自然也就曾有过多个头衔,比如,系主任、院长、处长、董事长、校长助理、副校长、校长等,但在内心始终追求并未曾放弃过的还是教师身份、教授岗位。在专业领域中,未曾中断、能持之以恒的也就是在会计与公司财务领域持续不断的......









评论晒单