您好,
请登录
免费注册
我的订单
我的浏览
我的收藏
客户服务
网站导航
特色主题
书籍/杂志/报纸
综合图书
综合分类
促销活动
拍卖活动
CMS频道
优惠活动
提货中心
搜商品
搜店铺
小说
文学
儿童
教材
我的购物车
购物车中还没有商品,赶紧选购吧!
全部分类
全部分类
书籍/杂志/报纸
考试/教材/论文
社会科学
综合图书
综合分类
首页
积分商城
店铺街
书籍/杂志/报纸
考试/教材/论文
社会科学
艺术
育儿书籍
自然科学
工业/农业技术
自我实现/励志
文学
自由组合套装
外语/语言文字
法律
小说
儿童读物/教辅
保健/心理类书籍
历史
医学卫生
旅游
管理
漫画/动漫小说
计算机/网络
经济
哲学和宗教
传记
生活
其他
体育运动(新)
政治军事
娱乐时尚
文化
工具书/百科全书
地图/地理
淘宝网开店书籍专区
旧版书
进口原版书(含港台)
期刊杂志
报纸
培训课程
报刊订阅
字帖/练字帖/练字板/毛笔字
管理
企业管理
企业经营与管理
人力资源
项目管理
金融投资
广告营销
会计
商务谈判
管理学理论/MBA
管理其它
创业企业和企业家
财务管理
供应链管理
领导学
电子商务
生产与运作管理
战略管理
商业史传
商务写作
企业管理
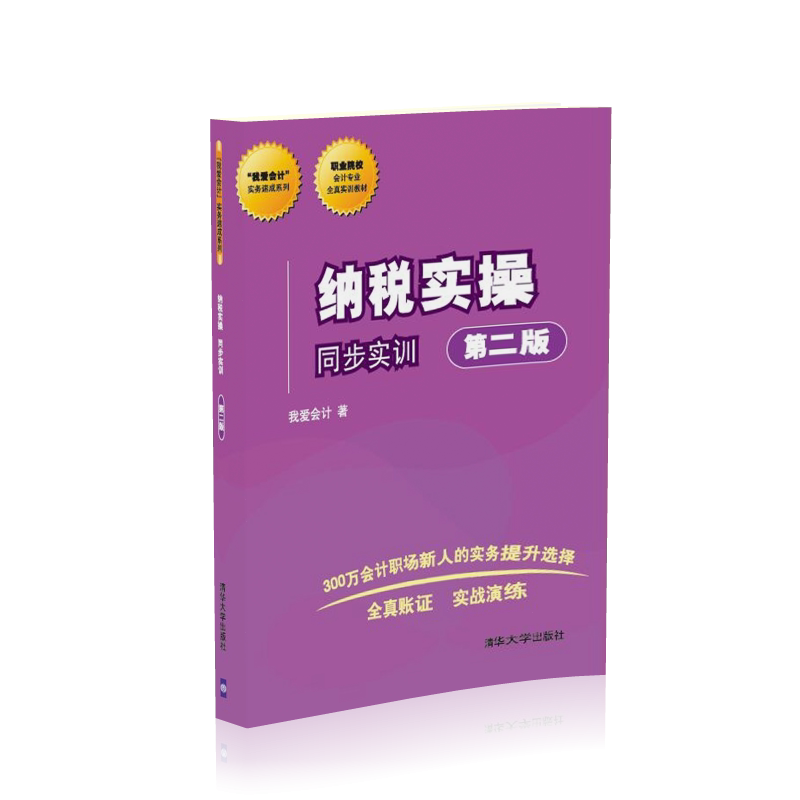
纳税实操(附单据簿同步实训第2版职业院校会计专业全真实训教材)/我爱会计实务速成系列 博库网
对比
收藏 (
)
条形条码:
纳税实操(附单据簿同步实训第2版职业院校会计专业全真实训教材)/我爱会计实务速成系列 博库网
商品价格
降价通知
高级VIP可享超值优惠价
立即开通
市 场 价
累计评价
0
/
累计销量
0
手机购买
配送
至
服务
发货并提供售后服务。
可用积分
0
自提
选择门店
请选择有货的门店,上门自提
数量
库存
个
立即购买
加入购物车
到店取货
温馨提示
平台自营
5.00
商品评价
5
服务态度
5
发货速度
5
微信扫码查看移动端店铺
店铺
暂无联系方式
~
店内分类
小说
文学
社科
青春文学
传记
书法
摄影
绘画
音乐
艺术
童书
励志与成功
管理
经济
金融与投资
育儿/家教
孕产/胎教
旅游/地图
烹饪/美食
时尚/美妆
家居
婚恋与两性
娱乐/休闲
健身与保健
动漫
历史
心理学
政治/军事
国学/古籍
哲学/宗教
法律
文化
社会科学
科普读物
计算机与互联网
建筑
医学
工业技术
农业/林业
电子与通信
科学与自然
体育/运动
中小学教辅
大中专教材教辅
考试
外语学习
字典词典/工具书
杂志/期刊
进口原版
港台图书
日文图书
相关分类
企业管理
企业经营与管理
人力资源
项目管理
金融投资
广告营销
会计
商务谈判
管理学理论/MBA
管理其它
新品
热销
推荐
最近浏览
清空
纳税实操(附单据簿同步实训第2版职业院校会计专业全真实训教材)/我爱会计实务速成系列 博库网
¥28.85
加载相关商品中...
商品详情
规格参数
用户评论(
0
)
网友讨论圈
手机购买
加入购物车
价格:
数量:
库存
个
确定
取消
商品详情
商品名称:纳税实操(附单据簿同步实训第2版职业院校会计专业全真实训教材)/我爱会计实务速成系列 博库网
商品编号 :575279475599
店铺:
重量:0.000千克
上架时间:2020-08-26 19:07:16
ISBN编号 :9787302483267
书名 :纳税实操 同步实训(第二版),纳税实操 同步实训(第二版)
作者 :我爱会计
出版社名称 :清华大学出版社
定价 :34.00元
开本 :16开
是否是套装 :否
更多参数>>
基本信息 商品名称: 纳税实操(附单据簿同步实训第2版职业院校会计专业全真实训教材)/我爱会计实务速成系列 博库网 开本: 16开 作者: 我爱会计 页数: 定价: 34 出版时间: 2017-12-01 ISBN号: 9787302483267 印刷时间: 2017-12-01 出版社: 清华大学 版次: 2 商品类型: 图书 印次:
...
展开完整描述 ▼
基本信息
商品名称:
纳税实操(附单据簿同步实训第2版职业院校会计专业全真实训教材)/我爱会计实务速成系列 博库网
开本:
16开
作者:
我爱会计
页数:
定价:
34
出版时间:
2017-12-01
ISBN号:
9787302483267
印刷时间:
2017-12-01
出版社:
清华大学
版次:
2
商品类型:
图书
印次:
2
目录:
**部分 税务登记及发票管理1
一、 设立税务登记7
二、 一般纳税人资格登记7
三、 发票的类型8
四、 初次领购发票8
五、 税务登记变*9
第二部分 增值税纳税实务11
一、 增值税纳税申报表附列资料(一)的填写11
二、 增值税纳税申报表附列资料(二)的填写14
三、 固定资产(不含不动产)进项税额抵扣情况表的填写15
四、 增值税纳税申报表的填写16
第三部分 消费税纳税实务19
一、 消费税的计算20
二、 消费税的申报26
第四部分 企业所得税纳税实务29
一、 企业所得税预缴申报29
二、 年度企业所得税申报34
第五部分 个人所得税纳税实务43
一、 工资薪金个人所得税的计算43
二、 工资薪金所得税申报表的填写44三、 年终奖金个人所得税的计算45
四、 取得兼职收入个人所得税的计算46
第六部分 其他税种纳税实务49
一、 附加税的计算49
二、 附加税的纳税申报50
三、 印花税的计算50
四、 印花税的纳税申报54
五、 房产税的计算56
六、 房产税的纳税申报57
七、 城镇土地使用税的计算57
八、 城镇土地使用税的纳税申报58
......
精 彩 页:
**部分税务登记及发票管理 燕京美馨服装生产有限公司是一家生产、批发服装的工业企业,公司相关信息如下。
1. 营业执照 燕京美馨服装生产有限公司的营业执照见图11。
图11营业执照 2. 组织架构 燕京美馨服装生产有限公司的组织架构见图12。
图12组织架构图 3. 财务人员工作规范(节选) 章总则 **条为了规范财务人员工作流程,提高工作效率,根据《中华人民共和国会计法》和**有关财政、税务部门的相关规定,以及公司制度的规定,特制定本工作规范。
第二条公司所有财务岗位,包括财务经理、会计(兼税务会计)、出纳及仓库管理人员,均适用本规范。
第四章税务会计岗位职责 第十条税务会计的岗位职责包括以下几个方面。
(1) 负责建立用户开票信息档案,并保管好未使用的空白发票;(2) 及时完成增值税专用发票等进项发票的认证,按时抄税; (3) 准确计算增值税、消费税、附加税、企业所得税、个人所得税、印花税等各项税款; (4) 填写各类纳税申报表,在正式申报前,将本次申报数据与企业账簿进行核对,核对相符后,再进行国、地税相关税款的申报及缴纳和报表的申报; (5) 按期(月)整理发票抵扣联及各类申报表,装订成册; (6) 定时收集相关法律、法规和税收政策; (7) 办理有关的免税申请及退税冲账等事项; (8) 办理税务登记及变*等有关事项。
第十一条税务会计应按以下规范完成每月的税务相关工作。
(一) 增值税1. 认证管理日常工作中根据采购信息,及时将收到的增值税专用发票、海关进口专用缴款书等进项税额抵扣凭证进行认证,认证通过后,应将认证结果通知书与通过认证的发票整理并装订成册,妥善保管,以备查用;认证不符的,应及时与开票方联系,退回重开;购进的货物进项税额不允许作销项税额抵扣项的有用于简易计税项目、免征增值税项目、集体福利或者个人消费的,以及发生非正常损失,应做进项税额转出。
2. 发票管理 根据销售合同或销售单据及时开具发票,公司涉及不同税率的销售,应分别开具发票。会计处理时,应分别设置明细科目,分开核算。
3. 抄税 次月初,应将防伪税控开票系统的开票信息抄到税控IC卡上,并打印出专用发票明细表、专用发票汇总表、普通发票明细表、普通发票汇总表,盖上公章,再带上IC卡及以上资料到国税局抄税。如本月没有开具普通发票,则无须打印普通发票明细表。不同地区需提交的抄税资料略有差异,实务工作中请咨询当地税务机关或拨打12366咨询。
4. 纳税申报 (1) 根据公式“应纳税额=当期销项税额-当期进项税额+当期进项税额转出金额-上期留抵税额”计算当期应纳税额,于次月15日内向**税务机关完成申报,申报方式有三种: 网上申报、柜台申报和邮寄申报。
(2) 增值税纳税申报需要填写11张申报表,分别是增值税纳税申报表附列资料(一)、增值税纳税申报表附列资料(二)、增值税纳税申报表附列资料(三)、增值税纳税申报表附列资料(四)、增值税纳税申报表附列资料(五)、固定资产(不含不动产)进项税额抵扣情况表、本期抵扣进项税额结构明细表、营改增税负分析测算明细表、农产品收购发票或普通发票明细表、增值税减免税申报明细表、增值税纳税申报表。
(3) 增值税纳税申报表附列资料(一)根据当期抄税的销售额和销项税额填写;增值税纳税申报表附列资料(二)根据当期认证通过的进项税额填写;增值税纳税申报表附列资料(三)由营业税改征增值税应税服务、不动产和无形资产有扣除项目的纳税人填写;增值税纳税申报表附列资料(四)由发生增值税税控系统专用设备费用和技术维护费的纳税人,服务、不动产和无形资产按规定汇总计算缴纳增值税的纳税人,销售建筑服务并按规定预缴增值税的纳税人,销售或出租不动产并按规定预缴增值税的纳税人填写;增值税纳税申报表附列资料(五)根据不动产进项税额的当期发生额填写;固定资产(不含不动产)进项税额抵扣情况表根据当期采购并认证的固定资产发票上的进项税额及海关进口增值税专用缴款书的税额填写;本期抵扣进项税额结构明细表根据当期可抵扣的进项税额明细填写;营改增税负分析测算明细表根据纳税人当期销售额在营改增前后的营业税和增值税税负填写;农产品收购发票或普通发票明细表由收购农产品并取得收购发票或普通发票的纳税人根据发票明细填写;增值税减免税申报明细表由发生增值税减免的纳税人根据减免明细填写;增值税纳税申报表根据电子缴税凭证、上期增值税纳税申报表和以上附表的数据填写。
(二) 企业所得税1. 预缴申报(月、季度)本企业所得税按季度预缴、年度汇算清缴的方法进行管理。税务会计应在每个季度后的次月15日前,按规定完成季度所得税预缴。季度预缴申报需要填写企业所得税月(季)度预缴纳税申报表(A类)、不征税收入和税基类减免应纳税所得额明细表、固定资产加速折旧(扣除)明细表 、减免所得税额明细表。
企业所得税月(季)度预缴纳税申报表(A类)根据本季度利润表的营业收入、营业成本、利润总额的合计数进行填写,“应纳税所得额×25%”即为本季度预缴的所得税额。有发生不征税收入和税基类减免的,应填写不征税收入和税基类减免应纳税所得额明细表;有发生固定资产加速折旧或扣除的,应填写固定资产加速折旧(扣除)明细表;有以前年度未弥补的亏损的,还应扣减可弥补的亏损;有发生减免所得税额的,应填写减免所得税额明细;当应纳所得税额为零或负数时,则不需要扣缴所得税,按零申报。
2. 年度汇算清缴 (1) 年度终了时,税务会计应做好汇算清缴的准备。税务会计应先核对本年度往来款明细账、费用明细账、税费明细账、应付职工薪酬明细账等账簿,若核对有误应及时修改。核对无误后,应开始自行计算本纳税年度应纳所得税额,并填写企业所得税年度汇算清缴相关报表。在年度终了5个月内向**税务机关报送企业所得税汇算清缴报表,结清本年度应缴应退税款。
(2) 无论企业在纳税年度内盈利或者亏损,都应当进行企业所得税年度汇算清缴的申报。
(3) 申报表的填写。企业年度汇算清缴申报表有41张,本企业需要填写1张封面、1张填报表单、1张基础信息表、1张主表和7张明细表,填写的顺序如下: 先完成企业所得税年度纳税申报表封面、企业所得税年度纳税申报表填报表单、企业基础信息表(A000000)和除纳税调整项目明细表(A105000)以外的明细表填写,再根据已填好的明细表完成纳税调整项目明细表(A105000)的填写,*后根据所有明细表、利润表、电子缴税付款凭证和上年第四季度企业所得税月(季)度预缴纳税申报表(A类)完成主表的填写。
一般企业收入明细表(A101010)根据本年度收入类科目余额表和包含根据税收规定确认的“视同销售收入”填写。
一般企业成本支出明细表(A102010)根据本年度成本费用类科目余额表和根据税收规定确认的“视同销售成本”填写。
期间费用明细表(A104000)根据本年度成本费用类科目余额表填写。
职工薪酬纳税调整明细表(A105050)根据本年度成本费用类科目余额表和税收金额填写。
广告费和业务宣传费跨年度纳税调整明细表(A105060)根据本年度成本费用类科目余额表中广告费和业务宣传费的发生额、利润表和税收金额填写。
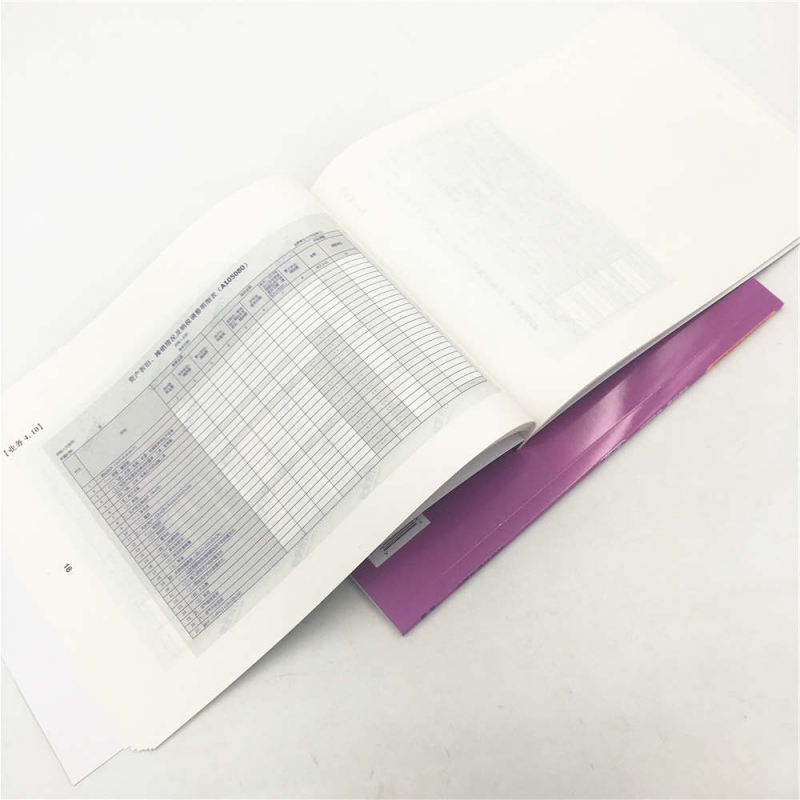
资产折旧、摊销情况及纳税调整明细表(A105080)根据本年度固定资产累计折旧、无形资产累计摊销等金额和税收金额填写。
纳税调整项目明细表(A105000)根据其他明细表的数据及本表应填写的扣除类调整项目金额填写。
企业所得税年度纳税申报表(A类)(A100000)根据上述明细表、利润表、电子缴税付款凭证和上年第四季度企业所得税月(季)度预缴纳税申报表(A类)数据填写。
以上税种申报,涉及申报表等的填报,若本期无相应业务发生,则按零申报处理,即表格合计栏次填“0.00”,其余空格留空,表头填上单位名称及税号,并加盖公章。
注意: 实务中填报好各项税费报表后,还要把申报表的数据与账上应交税费等科目进行核对,核对无误后才能盖公章,去柜台申报。
(三) 城市维护建设税、教育费附加、地方教育费附加1. 征税范围城市维护建设税、教育费附加、地方教育费附加(以下简称“附加税”)三个税种以增值税、消费税为计税依据,本企业涉及的主营税种为增值税。
2. 纳税申报 (1) 本企业按城市市区税率缴纳附加税,城市维护建设税税率为7%,教育费附加税率为3%,地方教育费附加税率为2%。月末,会计应根据本期征收的增值税计算本期附加税的应纳税额,其计算公式为 城市维护建设税应纳税额=增值税×7% 教育费附加应纳税额=增值税×3% 地方教育费附加应纳税额=增值税×2% (2) 附加税于次月15日内在地方税务机关完成申报。
(3) 附加税的纳税申报需要填写城建税、教育费附加、地方教育附加税(费)申报表。在申报附加税时,若发生不同主营税种的附加税,一般按各自税种的附加税分开申报。根据当期的增值税纳税申报表,填写城建税、教育费附加、地方教育附加税(费)申报表,填写包括计税依据、计税金额及适用税率,再计算并填写本期应纳税额。
(四) 个人所得税 (1) 每月应根据实际发放的工资代扣代缴个人所得税,于次月15日内在地方税务机关完成申报。
(2) 公司为员工的工资、薪金所得代扣代缴个人所得税时,其计算公式为 应纳税额=(应发工资-社会保险个人部分-公积金个人部分-3 500) ×适用税率-速算扣除数 (3) 个人所得税纳税申报需填写扣缴个人所得税报告表。首先,填写纳税人的个人信息、所得项目;其次,填写“收入额”,即应发工资,个人缴纳的社会保险、公积金计入“税前扣除项目”,减除费用额为3 500元(本企业无外籍员工),由“收入额-税前扣除项目-减除费用额-准予扣除的捐赠额”计算得出应纳税所得额;*后,再根据个人所得税税率表对应的税率及速算扣除数,计算出本期应纳税额。
(五) 印花税 (1) 税务会计应检查是否存在新立合同、营业账簿、权利许可证照,判断是否需要计缴印花税。如需要,应按规定计算并缴纳印花税。
(2) 非记载资金账簿、权利许可证照按件定额计缴印花税,每件5元。
(3) 合同应按其所载金额乘以适用的印花税税率计算印花税,资金账簿按实收资本与资本公积的合计数乘以0.5‰计算印花税。若这两个科目有增加额,按增加额乘以0.5‰计算印花税。
(4) 印花税纳税申报需填写印花税纳税申报(报告)表,根据签订的合同、资金账簿、非资金账簿、权利许可证照等不同类别,分别填写其计税金额、印花税税目税率等,计算填写各凭证应纳的印花税额及其合计金额,于次月15日内在当地地税机关完成申报。
(六) 房产税 (1) 每年1月和7月,应根据公司房产使用情况向地方税务局完成房产税申报。
(2) 公司取得经营自用的房屋,拥有房屋产权证,应计缴房产税。自有房产税按从价计征方式征收,即以房产余值为计税依据,扣除率为30%,其计算公式为 应纳税额=房产原值×(1-30%)×1.2% 其中,“房产原值×(1-30%)”为房产余值。
(3) 申报房产税应填写房产税纳税申报表,根据账上固定资产、无形资产和长期待摊费用的相关明细账计算原值后,扣除率为30%,适用税率为1.2%,再根据房产税纳税申报表里的计算公式计算得出本年应纳的房产税。房产税每年按2次缴纳,本年应纳的房产税除以2,得出本次应交的房产税额。如果有房子出租,申报表一般根据当期开具的发票填写,具体申报期间以当地税务局规定为准。
(七) 城镇土地使用税 (1) 每年1月和7月,应根据公司土地使用情况向地方税务局完成城镇土地使用税申报。
(2) 申报城镇土地使用税应填写城镇土地使用税纳税申报表,填写土地总面积、土地等级、税额标准,根据公式“应纳税额=土地总面积(平方米)× 税额标准”计算并填写本年应交的城镇土地使用税,再将应纳税额除以2,得出本次应交的城镇土地使用税。
一、 设立税务登记 税务登记又称纳税登记,它是税务机关对纳税人的生产、经营活动进行登记并据此对纳税人实施税务管理的一种法定制度。随着“五证合一、一照一码”在全国范围内的推行,设立税务登记的办理也跟着发生了变化。新设立的企业在工商行政管理部门领取“五证合一、一照一码”的营业执照,企业在拿到这张加载法人和其他组织统一社会信用代码的营业执照后,无须再次进行税务登记,不再领取税务登记证。企业办理涉税事宜时,在完成补充信息采集后,凭加载统一代码的营业执照便可代替税务登记证使用。
二、 一般纳税人资格登记 【业务1.1】2015年12月21日,燕京美馨服装生产有限公司税务会计到国税局办理一般纳税人资格登记,请根据背景资料(见图11~图13)填写增值税一般纳税人资格登记表。
图13公司主要人员信息表 要求: 裁剪下单据簿**页中的增值税一般纳税人资格登记表,根据资料填写完成。
提示: 税务登记日期为2015年12月20日;一般纳税人资格于次月生效;陈嘉果联系电话: 13774652818;林家辉联系电话: 13400847803;黄玉茹联系电话: 15276386663。
填表说明: (1) 根据营业执照填写本表中的纳税人名称、纳税人识别号、生产经营地址、注册地址、纳税人类别、主营业务类别等相关信息; (2) 根据人员信息表填写本表中的法定代表人、财务负责人、办税人员的相关信息; (3) 根据提示填写税务登记日期、一般纳税人资格生效之日等信息。
三、 发票的类型 随着2016年5月1日在全国范围内全面推行“营改增”,地税发票退出历史舞台,企业使用的发票都是国税发票。实务中,常见的发票有增值税专用发票、增值税专用发票(代开)、增值税普通发票、机动车销售统一发票、增值税电子普通发票等。另外,门票、过路(过桥)费发票、定额发票、客运发票和二手车销售统一发票、国税机关发放的卷式普通发票等在相应企业仍可以继续使用。
四、 初次领购发票 【业务1.2】2015年12月23日,燕京美馨服装生产有限公司税务会计初次购 ,请根据背景资料(见图11和图12)填写纳税人领购发票票种核定申请表。
要求: 裁剪下单据簿第2页中的纳税人领购发票票种核定申请表,根据资料填写完成。
提示: 一般纳税人为A类;已许可的增值税专用发票*高开票限额为万元;申请领购发票名称及版面为增值税专用发票(千元版);种类代码为01;操作类型为机打;因业务需要月用票量为20本。
填表说明: (1) 根据营业执照填写本表中的纳税人识别号、法人代表、纳税人名称; (2) 根据人员信息表填写发票经办人、证件类型、证件号码; (3) 根据企业情况填写月实际营业额,并勾选一般纳税人类别、已许可的增值税专用发票*高开票限额; (4) 在相应位置盖上公章和发票专用章。
五、 税务登记变* 变*税务登记是指纳税人办理税务登记后,因公司法人、注册地址、企业名称等登记事项发生变化而需要申报办理*改原登记内容的行为。税务登记变*分为两种情形: 一是向工商机关申请变*登记;二是向税务机关申请变*登记。
内容提要:
"本实操业务取自两家工业企业,须结合《纳税实操同步实训单据簿》使用。其中**、第二部分以及第四至第六部分为燕京美馨服装生产有限公司的纳税业务,内容包括税务登记及发票管理、增值税纳税实务、企业所得税纳税实务、个人所得税纳税实务、其他税种纳税实务;第三部分为燕京靓彩化妆品生产有限公司的纳税业务,内容为消费税纳税实务。
通过本书所提供的账号,学员可以登录“我爱会计”财会云学 台,进行全部业务内容的在线学习与实操。
"
......
作者简介:
规格参数
ISBN编号
9787302483267
书名
纳税实操 同步实训(第二版),纳税实操 同步实训(第二版)
作者
我爱会计
出版社名称
清华大学出版社
定价
34.00元
开本
16开
是否是套装
否
评论晒单
全部
(0)
好评
(0)
中评
(0)
差评
(0)
100
好评率
%
此商品还没有设置买家印象,陪我一起等下嘛
加载评价中...
网友讨论圈
全部帖子(0)
晒单帖(0)
讨论帖(0)
问答帖(0)
圈子帖(0)
一旦商品在30日内降价,您将收到邮件、短信和手机推送消息!通过手机客户端消息提醒,购买更便捷~
*
价格低于:
时,通知我
*
手机号码:
*
邮箱地址:
提示
X
去付款
继续购物
对比栏
1
您还可以继续添加
2
您还可以继续添加
3
您还可以继续添加
4
您还可以继续添加
清空对比栏
隐藏
用户名:暂无
级 别:暂无
我的订单
我的收藏
购物车
0
我的订单
优惠券
我的资产
我的足迹
我的收藏
邮箱订阅
客服中心
订阅
退订









评论晒单