
●前言
章总论
节财务会计概述
第二节会计假设与会计基础
第三节会计要素确认、计量与报告
第四节会计信息质量要求
第五节财务会计规范体系
本章习题
第二章货币资金
节货币资金概述
第二节库存现金
第三节银行存款
第四节其他货币资金
本章习题
第三章应收及预付款项
节应收及预付款项概述
第二节应收票据
第三节应收账款
第四节预付账款
第五节其他应收款
第六节应收款项减值损失
本章习题
第四章存货
节存货概述
第二节原材料
第三节周转材料
第四节委托加工物资
第五节库存商品
第六节存货清查与期末计量
本章习题
第五章金融资产
节金融资产概述
第二节交易性金融资产
第三节持有至到期投资
第四节可供出售金融资产
本章习题
第六章长期股权投资
节长期股权投资概述
第二节采用成本法核算的长期股权投资
第三节采用权益法核算的长期股权投资
第四节长期股权投资减值
本章习题
第七章固定资产
节固定资产概述
第二节固定资产取得
第三节固定资产折旧
第四节固定资产后续支出
第五节固定资产减值
第六节固定资产清查
第七节固定资产处置
本章习题
第八章投资性房地产
节投资性房地产概述
第二节投资性房地产的计量
第三节投资性房地产的处置
本章习题
第九章无形资产和其他资产
节无形资产
第二节其他资产
本章习题
附录主要参考法规
参考文献

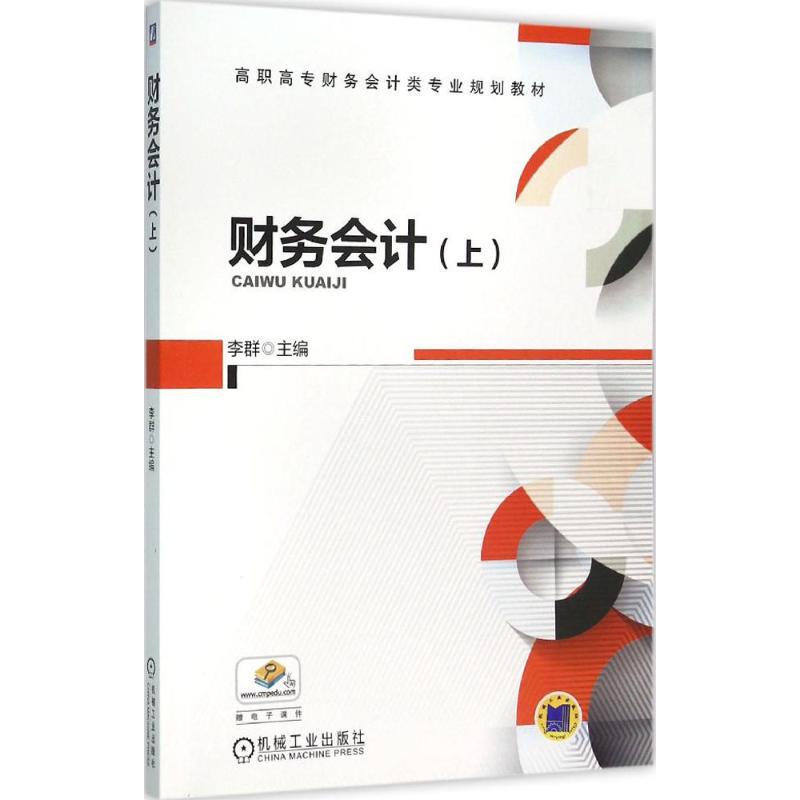
内容简介

结合目前高职学生的特点及近期新会计准则,我们将财务会计课程的配套教材分《财务会计》(上)和(下)进行编写,上册主要包括资产部分,具体内容包括务会计概论,简要讲述了财务会计的特点、基本假设、信息质量要求、财务会计要素的确认与计量等基本内容;第二章至第九章介绍资产的确认与计量,主要包括货币资金与应收项目、金融资产、存货、长期股权投资、固定资产、无形资产和其他资产等内容。负债、所有者权益、收入、费用、利润和财务报表等内容在下册讲述。本教材适用于高职高专财务会计类专业学生学习使用,也可作为社会在职人员培训、学习使用。
随着我国高等职业教育改革不断地深入推进,高职高专会计教育进入内涵发展阶段。如何按照最新企业会计准则的要求,构建科学的会计专业课程体系,保证高职高专会计教育质量,成为现阶段高职高专会计教育的核心。这对会计教材建设提出了新的、更高的要求。 有鉴于此,在机械工业出版社的大力支持下,我们按照最新的企业会计准则,结合现阶段高职高专学生生源的多样性和对财务会计教学内容的新需求,发挥团队的智慧,遵循会计工作流程,按照学生的认知规律,分《财务会计》(上)(下)两册进行编写,上册主要包括资产部分,下册包括负债、所有者权益、收入、费用、利润和财务报表等内容。本书紧紧围绕高职高专培养目标,努力培养学生的学习能力和业务技能,内容安排上突出高职高专的特点,力求做到由浅入深、循序渐进,体现会计工作流程;书中典型业务举例配有原始凭证,每章章末还有题型多样的习题,以满足培养高素质技术技能型人才的需要,从而使会计理......










评论晒单