商品详情
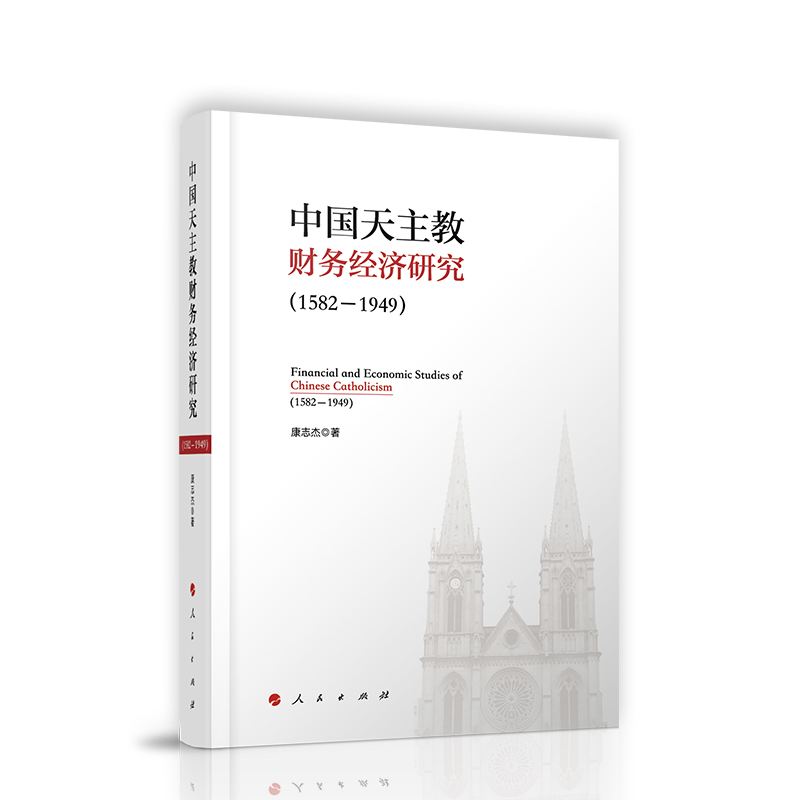
- 商品名称:(1582-1949)中国天主教财务经济研究 康志杰 人民出版社 管理 财务管理 书籍
- 商品编号
:612285804296
- 店铺:
- 重量:0.000千克
- 上架时间:2021-03-03 13:44:05
- ISBN编号
:9787010201856
- 书名
:中国天主教财务经济研究(1582-1949)
- 作者
:康志杰,著
- 出版社名称
:人民出版社
- 是否是套装
:否
更多参数>>

 基本信息
书名:中国天主教财务经济研究(1582-1949)
ISBN:9787010201856
出版社:人民出版社
作者:康志杰 著
出版日期:201905
开本:小16开B
定价:99元
目录
(仅供参考,请以实书为准)
前言
导论:15821949:中国天主教财务经济纵向考略
一、明末清初的天主教财务经济(1582-1722)
(一)从澳门领取海外传教经费
(二)热心信徒的捐助
(三)不容乐观的经济形势
二、清中叶禁教时期的财务经济(1723-1839)
(一)外来经费进入内陆更加困难
(二)信徒秘密帮助教会
(三)乡村教会尝试以田产维持生存
(四)禁教形势下的财务经济特点分析
三、鸦片战争之后的财务经济(1840-1949)
(一)海外捐款增多
(二)经费增加与支出增长同步
(三)世界大战对财务经济的影响
历史篇
第一章 明末至清中前期财务经济的特征(之一):供职朝廷传教士接受俸禄及与教会财务经济之关系
一、利玛窦:受俸不做官
二、汤若望:从做官不受俸到接受俸禄
(一)明末:罗雅各早逝换来“月俸十二银”
(二)清初从受“禄”拒“俸”到接受“薪俸”及出任“钦天监正”
三、汤若望之后供职朝廷的耶稣会士
四、禁教政策对供职朝廷传教士的影响
五、供职朝廷传教士对中国天主教财务经济的贡献
(一)所获房产地产归属教会
(二)所得现金充公
(三)供职朝廷传教士对教会财务经济的支援
第二章 明末至清代中前期财务经济的特征(之二):十八世纪北京耶稣会士开办钱庄
一、背景分析:耶稣会在世界各地从事经济活动概略
二、耶稣会士在北京开办钱庄
(一)本土经济活动的初步尝试
(二)为了追求更好的经济效益而开办钱庄
(三)耶稣会为何屏蔽了开办钱庄的信息
三、耶稣会开办钱庄的两大原因
(一)来自教会内部的经济“压力”
(二)来自中国社会环境的“缘由”
四、参与世俗经济活动成为耶稣会解体的一个重要因素
五、本章绪余:兼论传教士是否能够经商
第三章 近代中国天主教财富基础的奠定:部分“给还旧址”案例分析
一、不平等条约签订,朝廷下令“给还旧址”
二、“给还旧址”的类型
(一)改为公所类的“给还”
(二)改为庙宇类的“给还”
(三)改为民居类的“给还”
(四)其他类型的“给还”
三、“给还旧址”的特点分析
(一)法国公使出面加速“给还”进度
(二)利益驱动之下,主教与地方官府展开“博弈”
(三)“给还”案的复杂性
(四)“给还旧址”为天主教发展奠定财富基础
第四章 教案经济赔偿:近代中国天主教发展的“隐形推手”
一、 教案赔偿及清政府的筹款方式
(一)教案赔偿述略:以部分教案为例
(二)“筹款——赔偿”:五花八门的筹款方式
二、天主教如何使用赔偿金(之一):投入传教事业
(一)重建教堂
(二)扩充教产
(三)加大要理学校经费的投入
(四)赔款用于改善信徒的生活
三、天主教如何使用赔偿金(之二):用之于非传教事业
四、专项赔款的使用:以“比利时庚款”为例
五、天主教庚款使用的特点:兼与基督教新教国家比较
第五章 “以田养民,以租养堂”:晚清民国天主教之租佃关系
一、清中前期教会租佃关系之发轫
(一)初期租佃关系的不稳定性:以真定武举郑逢时违租案为例
(二)北京教堂的租佃关系:逐渐走向理性与成熟
二、近代天主教租佃关系之定型
(一)基本发展大势
(二)租佃关系构成的基本条件:承租者须为信徒或慕道者
三、租佃关系的“样板”:以圣母圣心会传教区为例
(一)“土地换教民”的两种类形:租地与买地
(二)教友村的规模与数量折射出租佃关系的完善
四、公正与双赢:天主教租佃关系构成的基本要素
(一)低租粮运作
(二)各项优惠政策
(三)人性化的收租方式
(四)教堂的租金(租粮)投入慈善公益事业
五、天主教租佃关系特点分析:兼与世俗社会比较
(一)教会(教堂)是不同于世俗社会的“地主”
(二)教友佃户是不同于世俗社会的“佃户”
第六章 经济自养:晚清民国天主教财务经济成熟的标志
一、教区、堂区的自养:以生活门类为视角
(一)农业自养
(二)畜牧业自养
(三)商业、手工业自养
(四)副业类自养
(五)综合类自养
二、修会团体的自养
(一)男修会自养的两种类型:隐修院与传教修会
(二)女修会自养
三、自养的新样板:以不同层次的经济实体为例
(一)教区自养的典型——献县教区
(二)典型堂区自养的典型——山东坡里庄等
四、自养的特点与局限:
(一)特点:“自养单元”的确定及人性关爱
(二)局限:不平衡性及自发性
收支篇
第七章 中国天主教经费之来源综论
一、外来经费进入中国的历史背景
(一)从葡、西保教权说起
(二)葡、西保教权的衰落及罗马传信部成立
(三)法国保教权的崛起
二、来自境外的经费
(一)常规性经费
(二)专项性经费
(三)经费进入内地的路径
三、来自本土经费(之一):朝贡体制给北京教会带来丰厚的教产
(一)南堂
(二)北堂
(三)东堂
(四)西堂
四、来自本土的经费(之二):平信徒的援助
(一)晚明至清中前期:来自信徒及教会朋友的援助
(二)晚清以后平信徒对教会援助的四类形式
五、经费来源(收入)的特点分析
(一)多渠道筹措经费:以传教修会为视角
(二)多渠道接受经费:以教区为视角
(三)外来弥撒金的管理与使用
(四)传教经费无法进行量化统计
第八章 天主教财务支出(之一):“灵性类”
一、教堂等建筑群的兴建及维修
(一)教堂建设的三种模式:租房、买房与建房
(二)教堂等建筑物的维修
二、从“物质手段引人入教”到“灵性培育”
(一)走向理性:要理学校的支出
(二)非理性支出:供养吃教者
(三)对“望教者”支出的“限制”
三、修道院支出
四、传道员的工资
(一)各地传道员工资存在差距
(二)对要理学校教师的管理与奖励
(三)传道员人数的变化是测量教会财务经济的晴雨表
五、灵性支出的别样形式:“次灵性支出”——文字传媒及其它
(一)文字传媒印刷事业
(二)其它杂类支出
本章补遗:“吃教”与“敛财”辨析
第九章 天主教财务支出(之二):慈善类
一、 弃婴与孤儿救助
(一)收养?教育?祝福:育婴机构开办的理念及模式
(二)育婴机构的支出项目
二、老人院
三、开办麻风病院
四、赈灾
(一)天主教赈灾概略
(二)赈灾为天主教发展带来更多机遇
五、慈善事业特点
(一)观点的转变:慈善就是“教务”
(二)慈善支出与教会财力相关
(三)大型赈灾活动和大型慈善机构需要与政府合作
第十章 天主教财务支出(之三):公益类
一、为草根服务的初中等教育
(一)基础教育经费的分配与使用
(二)天主教办学的经济特征
二、为草根服务的机构
三、其他社会服务类公共事业
(一)水利工程:北方开渠,南方修坝
(二)凿井取水
(三)植树造林
(四)文化事业及技能培训
四、公益事业的宗旨及
教产篇
第十一章 自用型教产
一、房产:教务发展的第一载体
(一)明末至清中前期天主教购置房产大势
(二)晚清以后天主教房产增容
二、地产:教务发展的根基
(一)购置土地的类型
(二)自用型土地分类
(三)以租地的方式解决教务之“急”
三、特殊地产:墓地
(一)朝廷的赏赐“成就”了北京天主教公墓
(二)地方教会公墓群分布大势
(三)天主教公墓继续扩展
第十二章 投资型教产
一、 释义
(一)“自养”与“投资”
(二)“自用型不动产”与“投资型不动产”
二、投资的动力来自生存环境的压力
三、投资类型
(一)房地产投资与“租赁业务”
(二)金融实体投资
(三)各类商业投资
(四)储蓄投资
四、投资理财的特点
(一)把握投资技巧
(二)跨地区的投资为教会带来丰厚的收益
(三)老传教修会的“传、帮、带”
(四)“不把所有的鸡蛋放在一个篮子”:多种投资方式并举
第十三章:天主教“置产”的社会处境及政府对“教产”的管理
一、“禁教”形势之下的“置产”
(一)置产失败的两个案例
(二)供职朝廷的传教士插手置产受罚,国籍神职及平信徒承担置产重任
二、“于无限制之中,尚寓限制”:晚清朝廷对“教产”的态度及管理
(一)不平等条约关于天主教“置产”的相关规定
(二)“置产”持续遭遇掯阻
三、民国政府对天主教“置产”的政策
(一)政府颁布清理宗教财产的法令法规
(二)天主教依法接受政府管理
(三)关于“出租类”土地的争议与纠结
第十四章 “教产”归属权之争
一、教产的登记及认定
(一)传教士置产注重“文契存证”
(二)以教堂为单元的登记制度
二、公产性质的具体表现
(一)个人收入归属教会团体:从康熙的“quo;说起
(二)中国土地上的教产属于中国教会:清中叶北京教产“保卫战”
三、关于教产所有权的争论
(一)教产的国籍及用途
(二)教产性质涉及所有权归属
四、中国神职与平信徒关于教产性质的讨论
(一)王伯禄:以天主教法典为规臬
(二)张雅各:以教会特质为视角,以中国法规为兰本
(三)潘朝英:以教产的复杂分类为切入点
管理篇
第十五章 财务管理制度综论
一、常规性的财务管理
(一)报告与预算
(二)巡视、检查与评估
(三)适合中国国情的特殊财务管理体制
二、各级教会组织的财务管理
(一)总铎区的财务职责:上传下达
(二)堂区的账本制度
(三)会口及其它平信徒团体的财务经济运作
(四)平信徒参加财务管理
三、教区主教与修会会长的财务管理权限划分
(一)南京教区——江南代牧区:主教罗伯济与耶稣会会长南格禄的矛盾
(二)鲁南代牧区:主教韩宁镐与会长福若瑟的友好合作
第十六章 “账房”:中国天主教财务运作的核心机构
一、“账房”释义
(一)作为财务管理人的“账房”
(二)作为财务机构的“账房”
二、主要账房述略
(一)明末至鸦片战争前:一口通商格局下的澳门账房与广州办事处
(二)晚清以后:多口通商形势下的账房格局
三、角色与职责:作为“财务员”的账房
(一)财务员履职概况
(二)财务员在教会中的地位
(三)外籍财务员与国籍财务员
(四)财务员的基本素质
四、功能与特点:作为财务管理机构的“账房”
(一)功能:管理财务与协助传教并行
(二)特点:核心管理网络与管理运作模式
第十七章 特殊的账务管理:神职人员的津贴制度
一、津贴没有统一标准
(一)晚明到清中期的津贴表现
(二)近代以后津贴制度更趋复杂化
二、根据津贴使用透视司铎的生活模式
三、津贴制度的特点分析
(一)津贴发放细化及津贴与弥撒金的分离
(二)不同的岗位,不同的津贴
(三)津贴包含传道员的工资
(四)中外神职津贴标准差异简析
结语
主要参考文献
后记
内容介绍
全书主体架构分为四个单元:“历史篇”选择历史链条中与财务经济联系密切、彰显财务经济的“问题”进行分析,涉猎的内容有“明清供职朝廷传教士接受俸禄”、“十八世纪北京耶稣会士开办钱庄”、“近代‘给还旧址’与财务经济的关系”、“近代教案的经济赔偿”、“天主教会建构的租佃关系”以及“教会经济自养”等;“收入篇”主要对中国天主教的经费来源以及不同于世俗社会的繁琐“支出”进行探索,由此揭橥中国天主教财务经济的不同侧面;“教产篇”主要对中国特殊环境下的天主教传教资源的分布格局、财富积累的手段和途径进行剖析、追问,涉及中国世俗政权对宗教置产的态度及政策,以此窥探财务经济之下的“政教关系”;“管理篇”选择三个不同的维度——综合性的财务管理、账房以及神职津贴等问题进行讨论,通过宗教组织特有的财务管理体系来解读中国天主教财务经济的本质及特征。









评论晒单