
内容简介

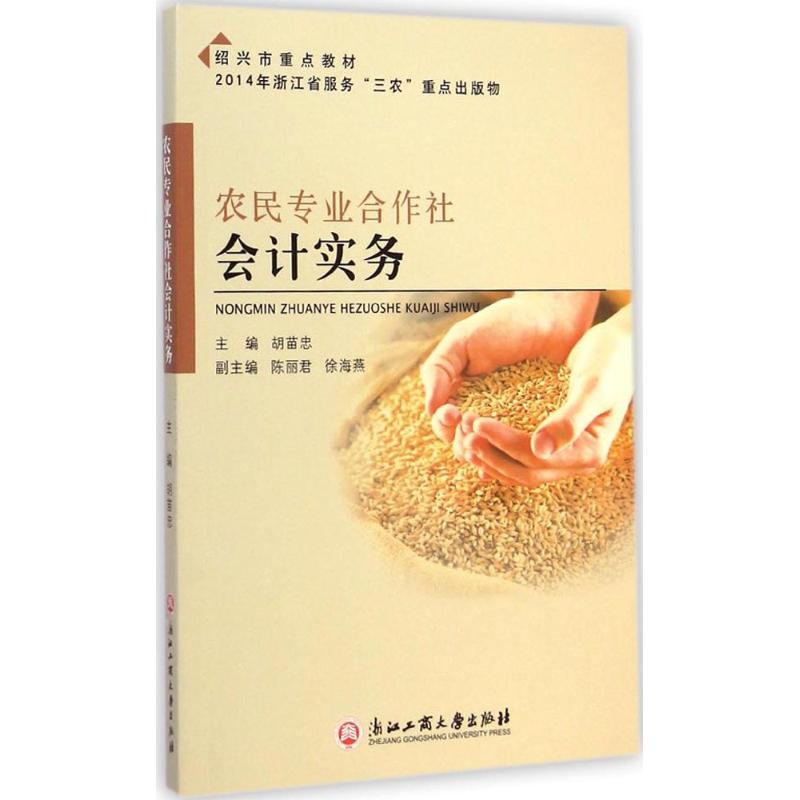
本书主要介绍农民专业合作社会计实务,分项目一 农民专业合作社基本知识;项目二 货币资金及应收款项的核算;项目三 存货的核算;项目四 农业资产的核算;项目五 对外投资的核算;项目六 固定资产的核算;项目七 无形资产的核算等十二个部分。
如为借方余额,反映本年福利费超支数,按规定程序批准后,应按规定转人“盈余公积(公益金)”科目的借方,未经批准的超支数额,仍保留在应付福利费科目借方。
六、应付股利的核算
1.应付股利科目核算合作社经成员(代表)大会通过的应分配的利润和按交易额的返利。
2.根据成员(代表)大会通过的利润分配方案和返利,借记“利润分配”科目,贷记“应付股利”科目。实际支付时,借记“应付股利”科目,贷记“现金”“银行存款”等科目。
3.应付股利科目应按股金额分利和交易额返利设二级明细科目进行核算。
&......











评论晒单