
●章数字普惠金融的发展背景
●一、数字普惠金融概念的兴起
●二、从“传统”到“数字”——普惠金融发展的必然
●三、中国数字普惠金融的发展
●第二章数字普惠金融的社会经济价值
●一、公平前提下提升效率
●二、金融服务的改进、扩展和成本降低
●三、促进金融产业发展
●四、推动金融改革
●第三章数字普惠金融的服务品种与服务商界定
●一、服务类别
●二、服务商类别
●第四章数字化支付体系
●一、支付体系的内涵与发展
●二、数字普惠金融与支付体系的依存与促进关系
●三、中国数字化支付体系实践
●四、中国数字化支付体系的典型特征
●五、中国数字化支付体系存在的问题与风险
●六、中国数字化的发展趋势与建议
●第五章线上小微融资......

内容简介

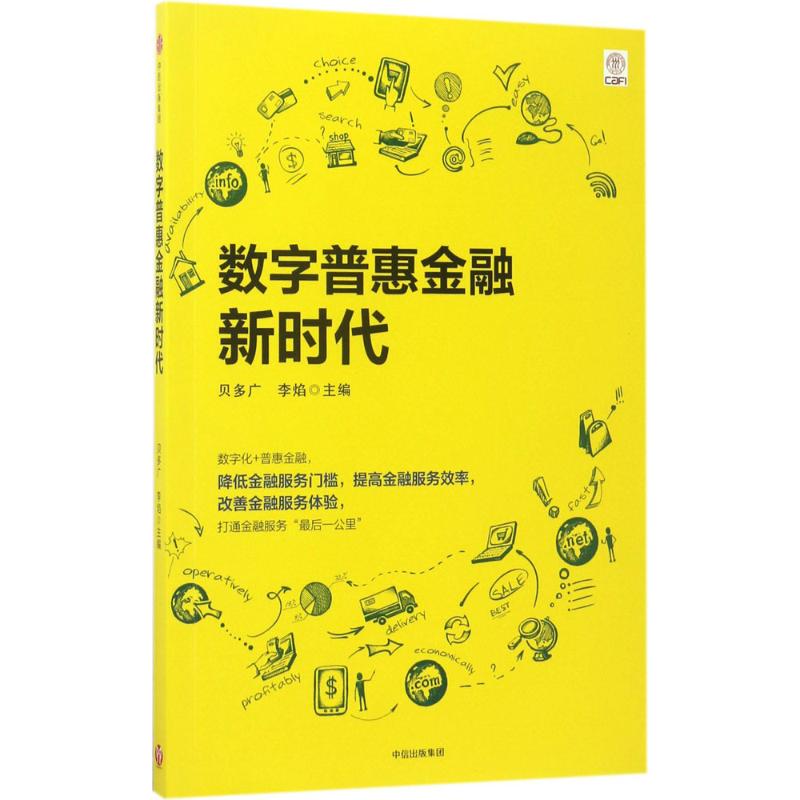
贝多广、李焰主编的《数字普惠金融新时代》,一本数字普惠金融领域实践指南。本书不仅详细介绍了我国数字普惠金融在数字支付、小额信贷与权益投资、小额理财、小额保险、数字化征信中的应用、现状和发展创新等实践探索,同时提出了我国数字普惠金融的发展路径,以及作为受益方的风险权益保护。为从业者以及普惠大众提供了一本实践指南。普惠金融,改写传统金融服务业认识,惠及小微企业及低收入人群,让金融活动真正走近了普罗大众。数字技术为普惠金融插上了翅膀。数字普惠金融降低金融服务成本,提高商业的可持续性,增加金融服务的可获得性。数字普惠金融,开启数字技术与金融服务相结合的普惠金融新时代,助力实现社会与经济双重绩效目标。
前言
普惠金融在全球的实践可以追溯到20世纪70年代,东南亚和拉美地区的一些非政府组织用公益的方式向发放小额贷款。其中最著名的例子当属孟加拉国的穆罕默德·尤努斯(Muhammad Yunus)教授以27美元起家向赤贫家庭发放小额贷款,历经磨炼,最终成立了客户达数百万之众的格莱珉银行(Grameen Bank),并在2006年荣获诺贝尔和平奖。格莱珉银行之所以为人称道,是因为它以公益为目标,经营却完全是商业化的,比如它的贷款利率绝不是享受政府补贴的优惠利率,而是实实在在的市场利率。从早期的微型金融到当今的普惠金融,其起于滴水穿石之力,终汇成江河潮涌之势,盖源于社会目标和商业目标的同时实现。另一个具有规模性的典型案例是印尼人民银行(Bank Rakyat Indonesia,简称BRI),在印尼这个有2.4亿人口的国度里,该行拥有的小额......










评论晒单