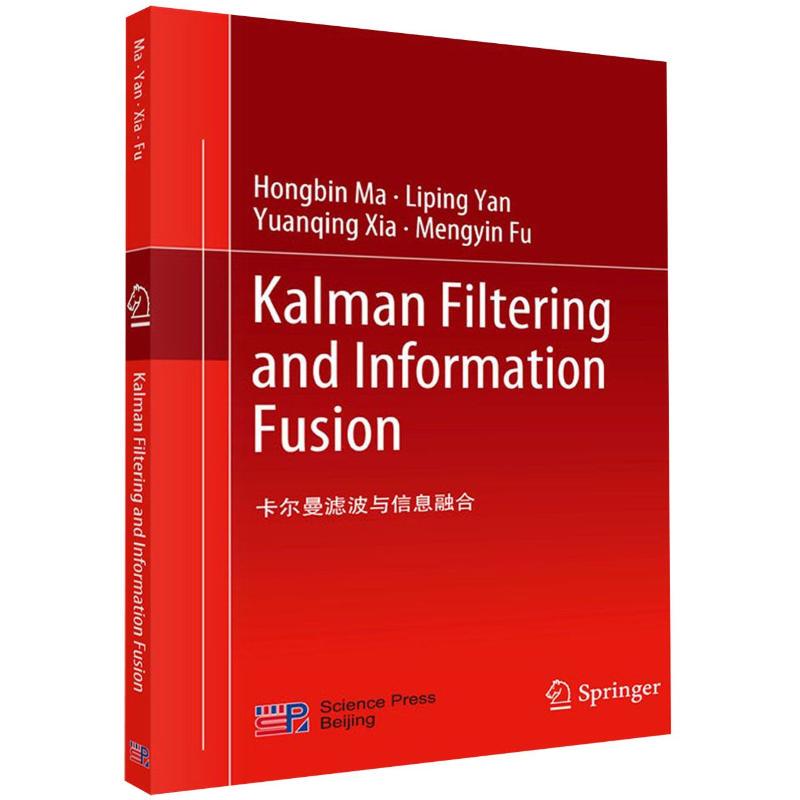
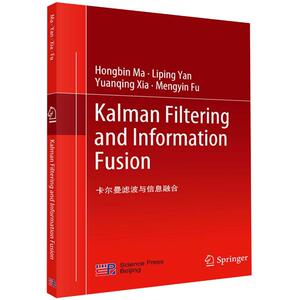
卡尔曼滤波与信息融合(英文版)
作 者: Hongbin Ma//Liping Yan//Yuanqing Xia//Mengyin Fu 著

定 价: 156
出 版 社: 科学出版社
出版日期: 2020年01月01日
页 数: 291
装 帧: 平装
ISBN: 9787030635471

●Part I Kalman Filtering: Preliminaries
1 Introduction to Kalman Filtering
1.1 What Is Filtering?
1.2 Historical Remarks
1.3 Wiener Filter
1.4 Kalman Filter
1.5 Conclusion
References
2 Challenges in Kalman Filtering
2.1 Standard Kalman Filter
2.2 Requirements of Standard Kalman Filtering
2.3 Effects of System Uncertainties
2.4 Effects of Multiple Sensors
2.5 Effects of System Couplings
2.6 Conclusion
References
Part II Kalman Filtering for Uncertain Systems
3 Kalman Filter with Recursive Process Noise Covariance Estimation
3.1 Introduction
3.2 Problem Formulation
3.2.1 Standard Kalman Filter
3.2.2 Problem To Be Resolved
3.3 Basic Idea: Estimating Covariance Matrix
3.4 Kalman Filter Based on Algorithm RecursiveCovarianceEstimation
3.5 Stability Analysis
3.6 Simulations
3.6.1 One-Dimensional Simulation
3.6.2 Multidimensional Simulation
3.6.3 Integrated Navigations Simulation
3.7 Conclusion
References
4 Kalman Filter with Recursive Covariance Estimation Revisited with Technical Conditions Reduced
4.1 Introduction
4.2 Problem Formulation
4.3 Kalman Filter with Recursive Covariance Estimation
4.3.1 Basic Method: Covariance Matrix Estimation
4.3.2 KF-RCE Algorithm for LTI Systems
4.4 Stability Analysis
4.5 Simulation Experiments
4.6 Conclusion
References
5 Modified Kalman Filter with Recursive Covariance Estimation for Gyroscope Denoising
5.1 Introduction
5.2 Problem Formulation
5.2.1 Kalman Filter
5.2.2 Problem to Be Resolved
5.3 Modified Kalman Filter with Recursive Covariance Matrix
5.3.1 Basic Idea: Estimating Covariance Matrix
5.3.2 Modified Kalman Filter with Recursive Covariance Matrix
5.3.3 Stability Analysis
5.3.4 Simulation Study
5.4 Experimental Tests
5.5 Conclusion
References
6 Real-Time State Estimator Without Noise Covariance Matrices Knowledge
6.1 Introduction
6.2 Problem Formulation
6.3 The Fast Minimum Norm Filtering Algorithm
6.3.1 Time Update
6.3.2 Measurement Update
6.4 Numerical Examples
6.4.1 Example I: Measurement Feedback Simulation
6.4.2 Example II: Data Fusion Simulation
6.4.3 Example III: Integrated Navigation Simulation
6.5 Conclusion
References
7 A Framework of Finite-Model Kalman Filter with Case Study: MVDP-FMKF Algorithm
7.1 Introduction
7.2 Kalman Filter
7.3 Framework of Finite-Model Kalman Filter
7.4 MVDP Finite-Model Kalman Filter Algorithm
7.4.1 Derivation of di
7.4.2 Two-Model MVDP-FMKF Algorithm
7.4.3 General MVDP-FMKF Algorithm
7.5 Simulation of the MVDP-FMKF Algorithm
7.5.1 One-Dimensional Simulation
7.5.2 Multidimensional Simulation
7.6 Experimental Test
7.7 Conclusion
References
8 Kalman Filters for Continuous Parametric Uncertain Systems
8.1 Introduction
8.2 Problem Formulation
8.3 The Estimation Algorithm
8.3.1 The Kalman Filtering-Based Parameter Estimation
8.3.2 The Kalman Filtering-Based State Estimation
8.4 Convergence Analysis
8.5 Numerical Example
8.6 Conclusions
References
Part III Kalman Filtering for Multi-sensor Systems
9 Optimal Centralized, Recursive, and Distributed Fusion for Stochastic Systems with Coupled Noises
9.1 Introduction
9.2 Problem Formulation
9.3 Optimal Fusion Algorithms
9.4 Performance Analysis and Computer Simulation
9.5 Summary
References
10 Optimal Estimation for Multirate Systems with Unreliable Measurements and Correlated Noise
10.1 Problem Formulations
10.2 Optimal Distributed Fusion Algorithm
10.2.1 Local State Estimation with Normal Measurements
10.2.2 Local State Estimation with Unreliable Measurement

内容简介

滤波理论与技术在科学技术的发展中起着重要的作用,特别是卡尔曼滤波曾被誉为上个世纪很重要的科学发现之一。本书将在介绍滤波理论特别是卡尔曼滤波的发展历史、基本思想、关键技术、应用案例的基础上,进一步比较系统地介绍本书作者在非线性滤波、自适应滤波以及多传感器信息融合方面近年来的近期新科研成果。内容安排上注重基本思想和数学技巧,力求循序渐进,由浅入深,确保知识连贯。











评论晒单